투자금 30% 손실은 30% 상승으로 복구될까|원금 회복률 계산표
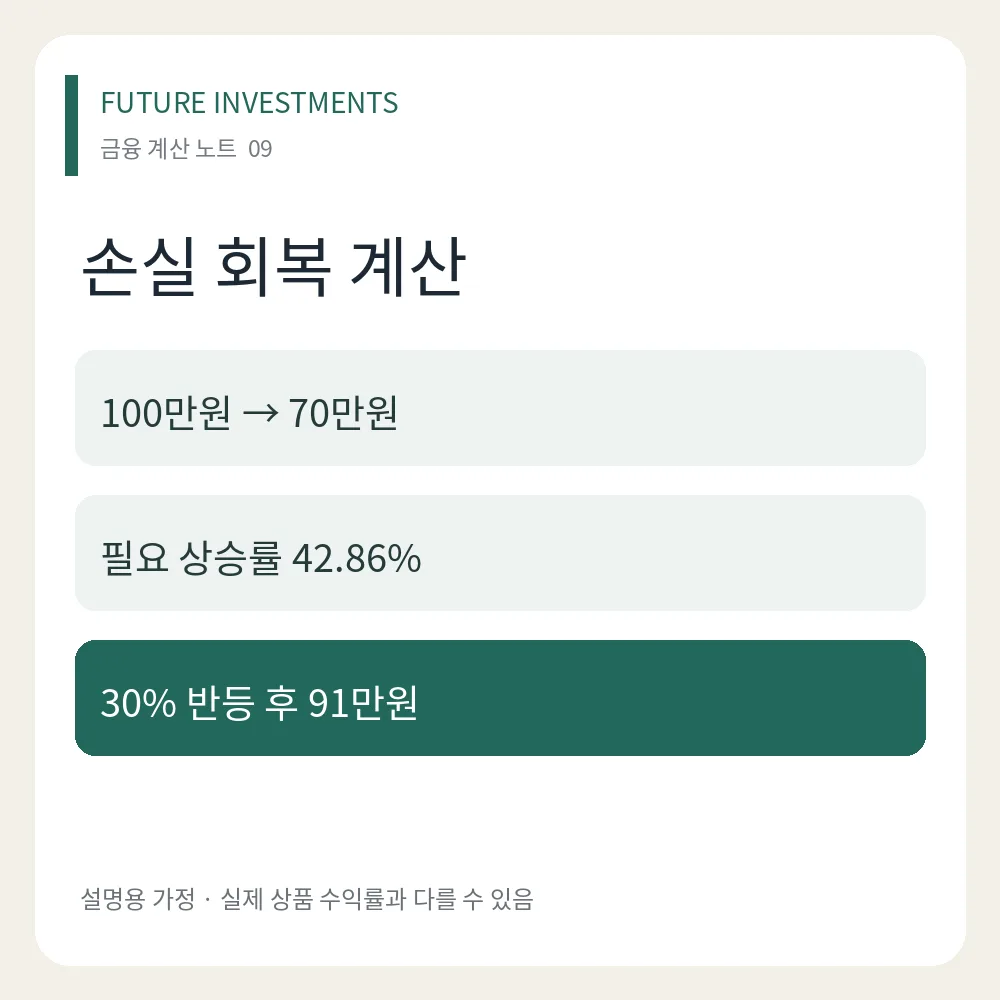
투자금이 30% 줄었으니 30%만 오르면 원금으로 돌아올 것 같지만 계산은 다릅니다. 손실 전과 손실 후의 기준금액이 바뀌기 때문이에요. 이 글에서는 손실률별 원금 회복률을 계산하고, 추가매수로 평균단가를 낮추는 것과 손실이 없어지는 것을 구분합니다.
변동성 대응, 과도한 매매, 비용과 세금 등 반복하기 쉬운 투자 실수를 점검합니다.
투자금이 30% 줄었으니 30%만 오르면 원금으로 돌아올 것 같지만 계산은 다릅니다. 손실 전과 손실 후의 기준금액이 바뀌기 때문이에요. 이 글에서는 손실률별 원금 회복률을 계산하고, 추가매수로 평균단가를 낮추는 것과 손실이 없어지는 것을 구분합니다.
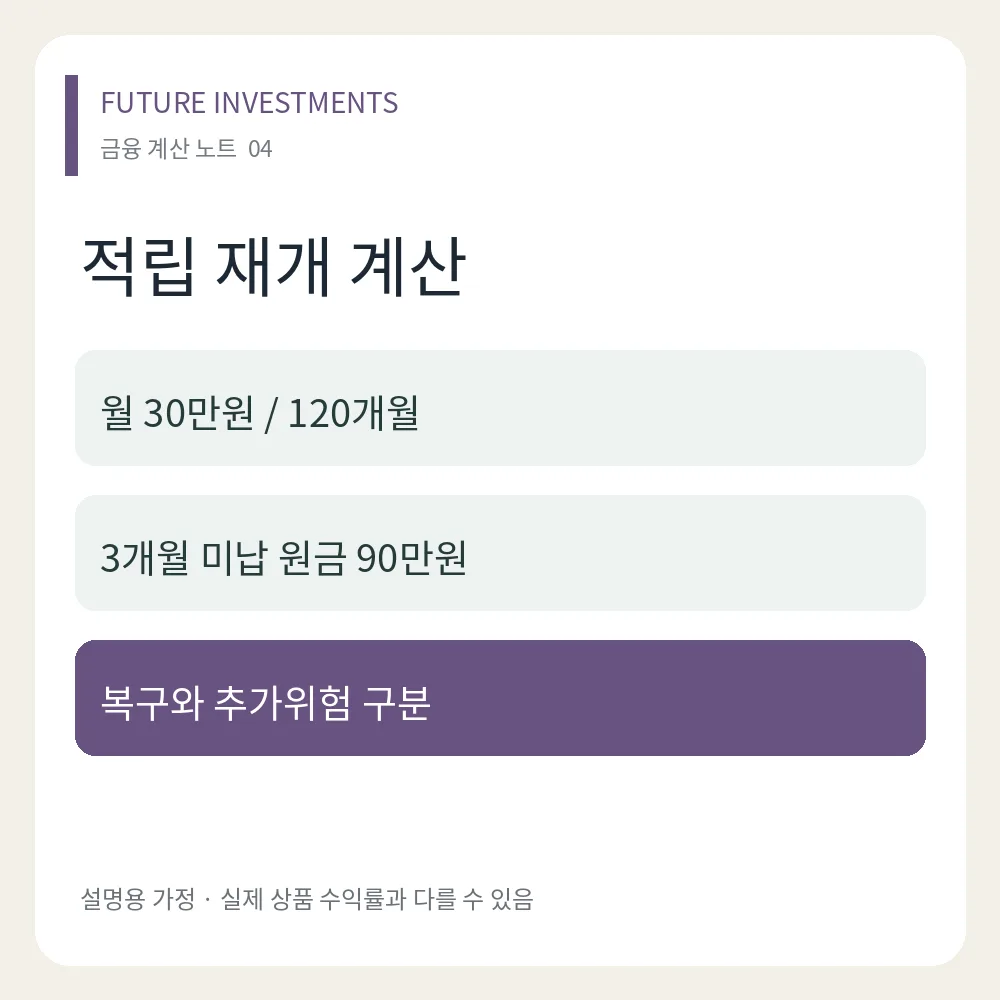
생활비가 늘어 적립식 투자를 잠시 멈췄다면, 빠진 돈을 한 번에 넣어야 할지 고민됩니다. 재개할 때는 놓친 원금, 투자기간, 지금의 현금 여력을 나눠서 보세요. 이 글은 월 30만원을 10년 동안 납입하는 가상 계획에서 처음 세 번의 납입을 쉬었을 때의 차이를 계산합니다.
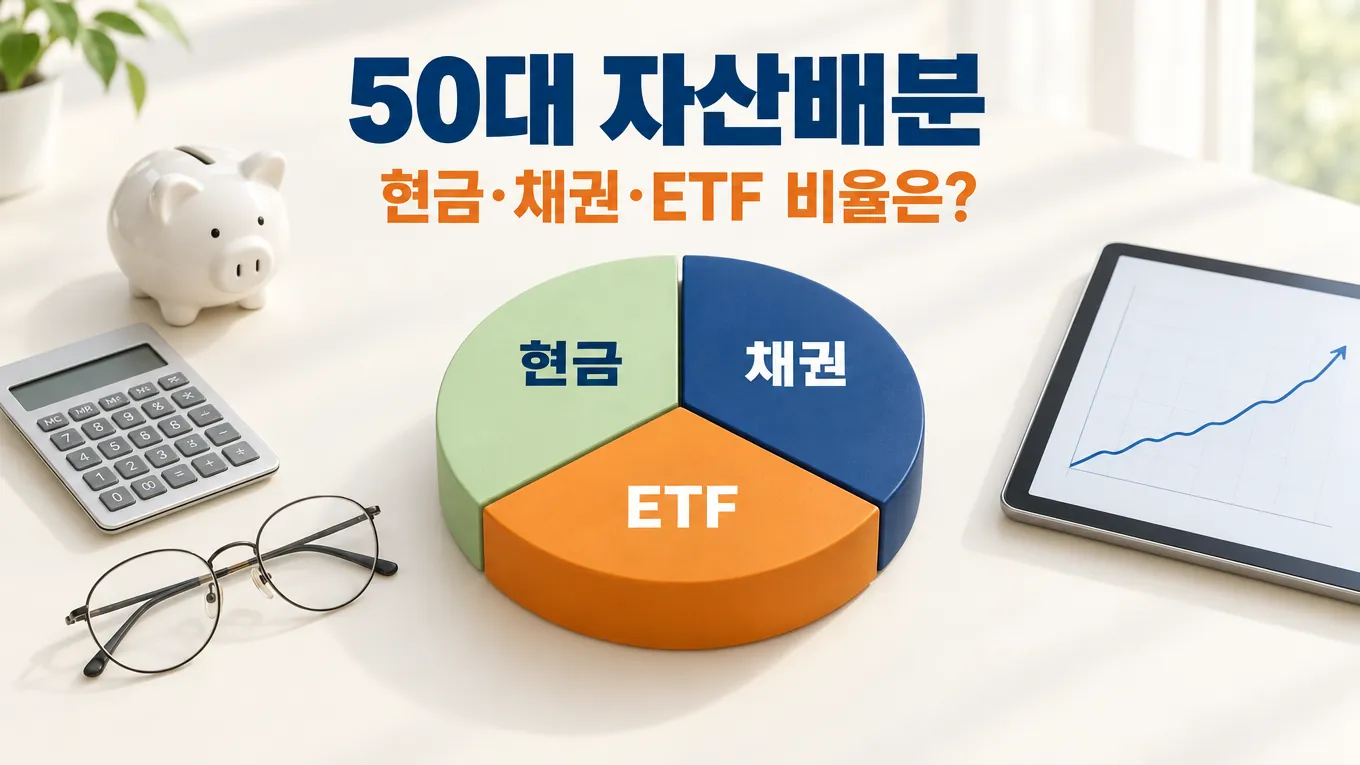
50대 자산배분, 현금·채권·ETF 비율은 얼마가 좋을까 고민하신다면 2026년 8월 기준금리 3.00% 인상 이후의 환경부터 보셔야 합니다. 현금, 채권, ETF 비율을 정하는 기준과 성향별 예시 비율, 퇴직연금 70% 규칙까지 직장인 눈높이로 정리했습니다.

2020년 3월 코스피 1,457.64에서 시작된 3년을 지수로 복기했습니다. ETF를 팔지 않을 수 있었던 조건과 버티기가 통하지 않는 경우, 40대가 하락장 전에 준비할 항목을 정리했습니다.

2021~2025년 공개 지수 데이터로 월 50만원 ETF 적립식 5년 결과를 연도별로 계산했습니다. 코스피와 S&P500 비교, 평가손실 구간, 적립식 수익률 계산법까지 정리했습니다.
주식 10년 차 직장인 투자자가 직접 겪은 가장 후회되는 실수 7가지를 정리했습니다. 손절, 분할 매수, 신용 거래, 매매 일지 등 계좌를 지키는 핵심 원칙을 경험 기반으로 풀어드립니다.

주식 10년 차 직장인 투자자가 직접 겪은 가장 후회되는 실수 7가지를 정리했습니다. 손절, 분할 매수, 신용 거래, 매매 일지 등 계좌를 지키는 핵심 원칙을 경험 기반으로 풀어드립니다.