수익 인증 캡처만 보고 투자해도 될까? 출금·등록·계좌 주체 확인 순서
큰 수익 화면은 실제 투자와 출금 가능성을 증명하지 못할 수 있습니다. 보장 수익·추가 입금 요구·공식기관 사칭을 경계하고, 권유자가 준 링크 밖에서 확인하는 방법입니다.
변동성 대응, 과도한 매매, 비용과 세금 등 반복하기 쉬운 투자 실수를 점검합니다.
큰 수익 화면은 실제 투자와 출금 가능성을 증명하지 못할 수 있습니다. 보장 수익·추가 입금 요구·공식기관 사칭을 경계하고, 권유자가 준 링크 밖에서 확인하는 방법입니다.
ETF와 ETN은 거래소에서 사고팔 수 있어도 구조가 다릅니다. 기초지수 성과와 발행자의 지급능력을 나눠 보고 만기·조기상환·거래가격을 확인하는 방법입니다.
과거에 잘 맞는 전략과 앞으로 실행 가능한 전략은 다를 수 있습니다. 백테스트의 실제 운용 구간, 사라진 종목, 사후 선택, 거래비용과 주문 가능성을 점검하는 방법입니다.
매달 조금씩 내리는 자산과 크게 흔들리다 돌아오는 자산은 위험의 모습이 다릅니다. 변동폭·최종 손실·최대낙폭·유동성을 구분해 읽는 방법입니다.
100에서 120, 90, 110, 80, 115로 움직인 자산은 최종 이익인데도 최대낙폭이 큽니다. 관측 시점별 최고점과 하락률을 계산하고 개인 계좌 입출금의 영향을 구분합니다.
1만원에 100주 산 주식이 8천원이 됐을 때 100주를 더 사면 평균단가는 9천원이 됩니다. 손실액이 그대로인 이유와 추가 하락 시 부담을 가상 사례로 설명합니다.
수익이 났을 때와 손실이 났을 때 매번 결정을 바꾸지 않으려면 무엇을 적어야 할까요? 목적·사용일·납입 범위·점검 조건을 담은 투자 원칙표 예시와 검토·매도를 구분하는 방법입니다.
지수가 하루 10% 오른 뒤 9.09% 내려 원위치로 돌아와도, 일일 2배 ETF는 같은 결과가 아닙니다. 비용을 제외한 이틀 계산과 상승 추세 예시로 일일 재설정의 의미를 비교합니다.
주식 비중 40%와 60%는 원화 손실로 얼마나 다를까요? 투자금 5,000만원에서 주식이 30% 하락하는 가정을 계산하고, 감당 금액에서 역산한 비중이 안전을 보장하지 않는 이유를 설명합니다.
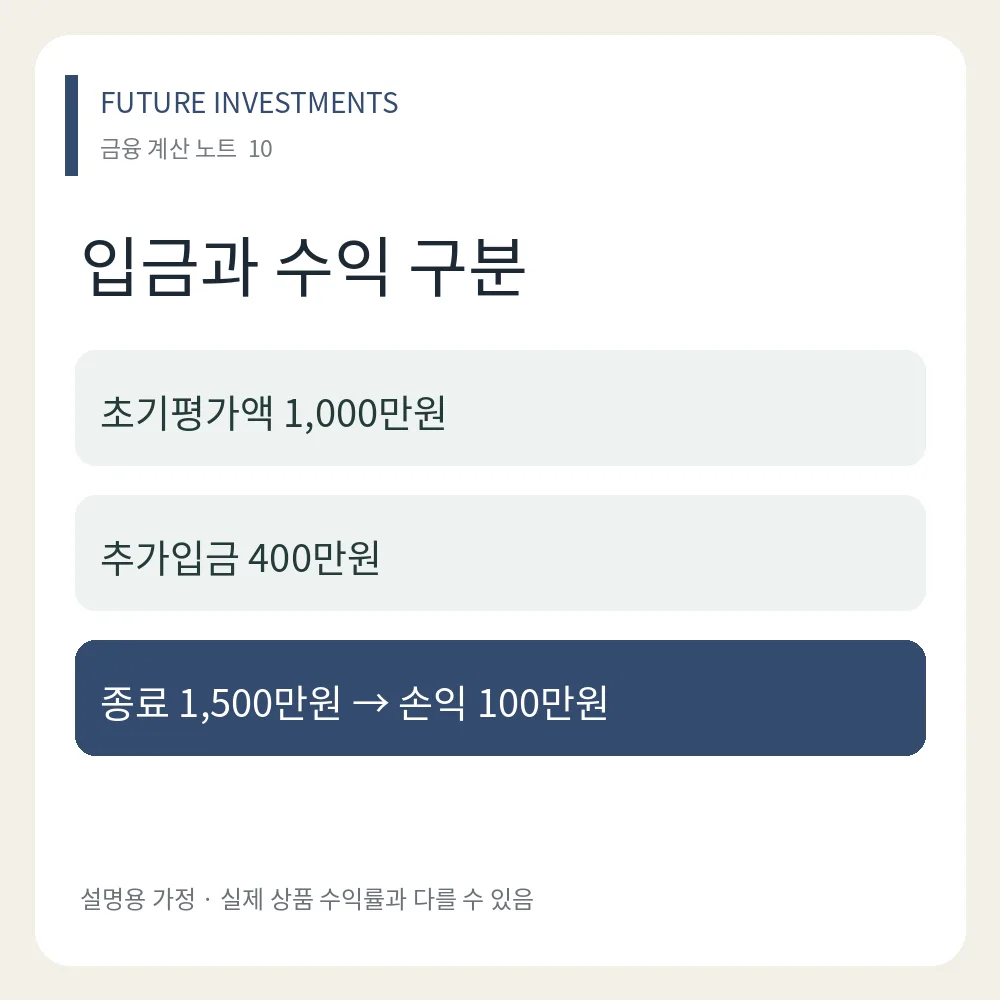
연초보다 계좌 잔액이 500만원 늘었어도 투자수익이 500만원인 것은 아닙니다. 월급에서 넣은 돈이 계좌를 키웠을 수 있어요. 이 글에서는 외부입출금을 제외한 손익을 먼저 계산한 뒤, 왜 그것만으로 연간 수익률까지 알 수 없는지 설명합니다.