카드 취소·환불을 수입으로 적어도 될까? 월말 가계부 맞추는 방법
카드 구매를 다음 달 취소했을 때 환불을 수입으로 적으면 저축률이 부풀려질 수 있습니다. 30만원 환불 사례로 소비 기록과 통장 흐름을 나누고 부분 취소까지 맞추는 방법을 설명합니다.
카드 구매를 다음 달 취소했을 때 환불을 수입으로 적으면 저축률이 부풀려질 수 있습니다. 30만원 환불 사례로 소비 기록과 통장 흐름을 나누고 부분 취소까지 맞추는 방법을 설명합니다.
주식 비중 40%와 60%는 원화 손실로 얼마나 다를까요? 투자금 5,000만원에서 주식이 30% 하락하는 가정을 계산하고, 감당 금액에서 역산한 비중이 안전을 보장하지 않는 이유를 설명합니다.
연 6%를 단순히 12로 나눈 월 금리와 연 실효수익률에서 역산한 월 금리는 다릅니다. 1,000만원 예시로 단리·연복리·월복리를 비교하고 월 이자 지급과 재투자를 구분합니다.
목돈 1,200만원의 만기를 나누면 언제 얼마를 쓸 수 있을까요? 3·6·9·12개월 만기 예시와 단리 이자 계산, 재예치 전에 확인할 지출 일정을 정리했습니다.
120만원을 6개월 무이자 할부로 결제했을 때 구매일과 카드대금 출금일을 어떻게 기록할까요? 소비표·결제달력·남은 할부 잔액을 나눠 중복 지출과 미래 부담을 함께 확인하는 방법입니다.
블로그 수입과 성과급이 들쭉날쭉할 때 평균 수입만으로 생활비를 늘리면 부족한 달이 생깁니다. 고정급과 부수입을 분리하고 완충계좌 잔액을 검산하는 가상 사례를 정리했습니다.
저축률은 자동이체 금액만 합치면 부풀려질 수 있습니다. 월 실수령 400만원 가정에서 적금 해지와 계좌 이동을 제외하고, 금융저축률과 원금 상환을 포함한 지표를 나눠 계산합니다.
증권계좌 예수금, 전세보증금, 미결제 카드대금까지 순자산표에 넣는 기준을 정리했습니다. 가상 가구의 자산·부채표와 월말 검산법으로 같은 돈을 두 번 세는 실수를 줄여보세요.
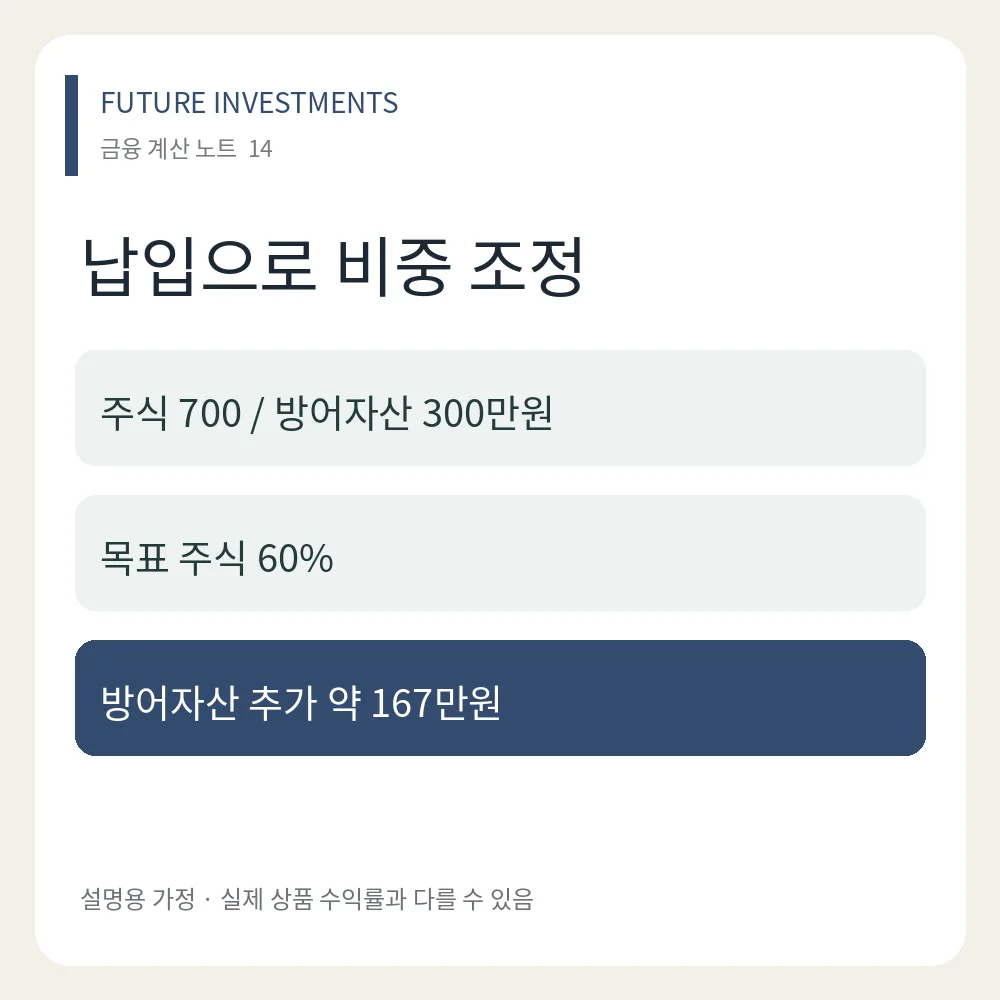
주식 비중이 목표보다 높아졌을 때 꼭 보유 ETF를 팔아야 할까요? 새 돈을 다른 자산에 넣어 비중을 맞추는 방법도 있습니다. 이 글은 기존 자산가격이 변하지 않는 가정에서 얼마를 추가해야 하는지 계산합니다. 일반적인 리밸런싱 소개와 달리 신규 납입액의 분모 변화에 초점을 맞춥니다.
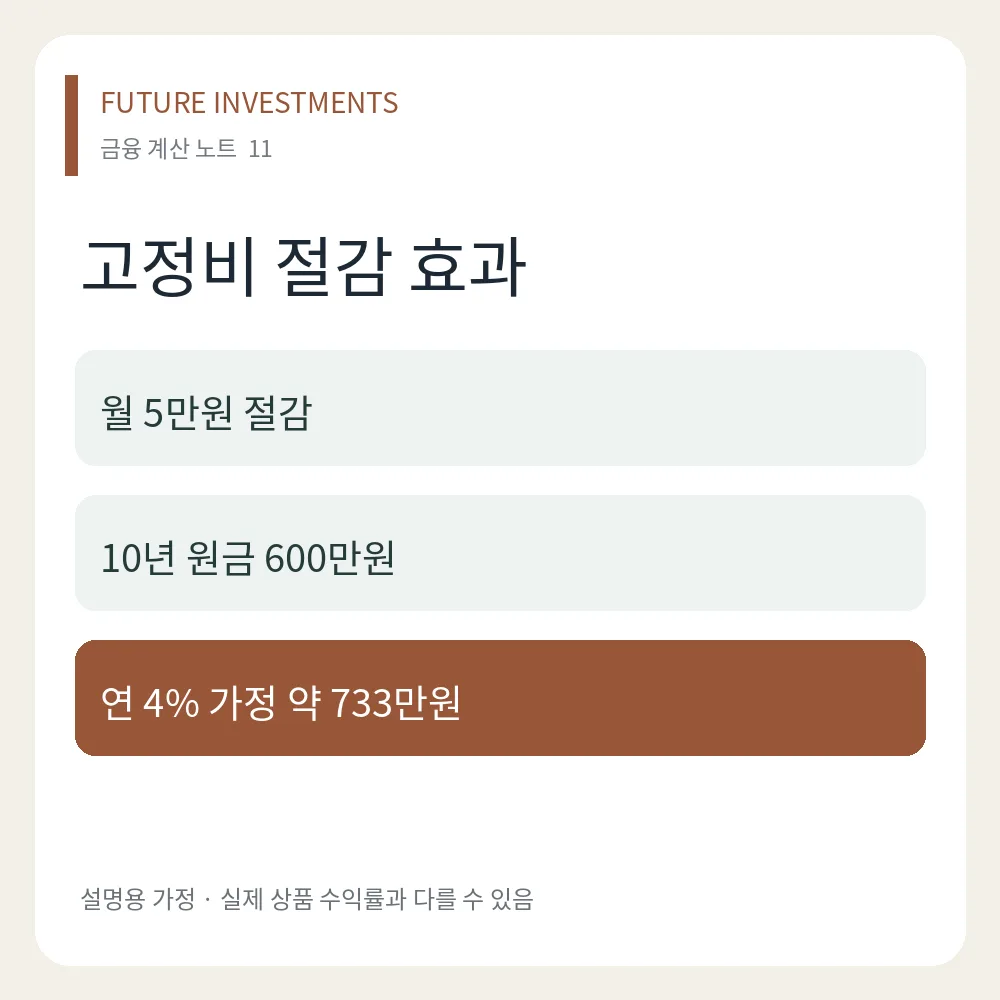
월 5만원은 작아 보여도 반복지출에서는 의미가 있습니다. 하지만 구독을 해지했다고 자동으로 투자자산이 늘어나는 것은 아니에요. 절약한 금액이 다른 소비로 옮겨가면 자산에는 남지 않습니다. 이 글은 고정비 절감부터 저축 이체까지 이어지는 구조를 계산합니다.