구독료 월 5만원 줄이면 10년 뒤 얼마?|저축 여력 계산과 실행표
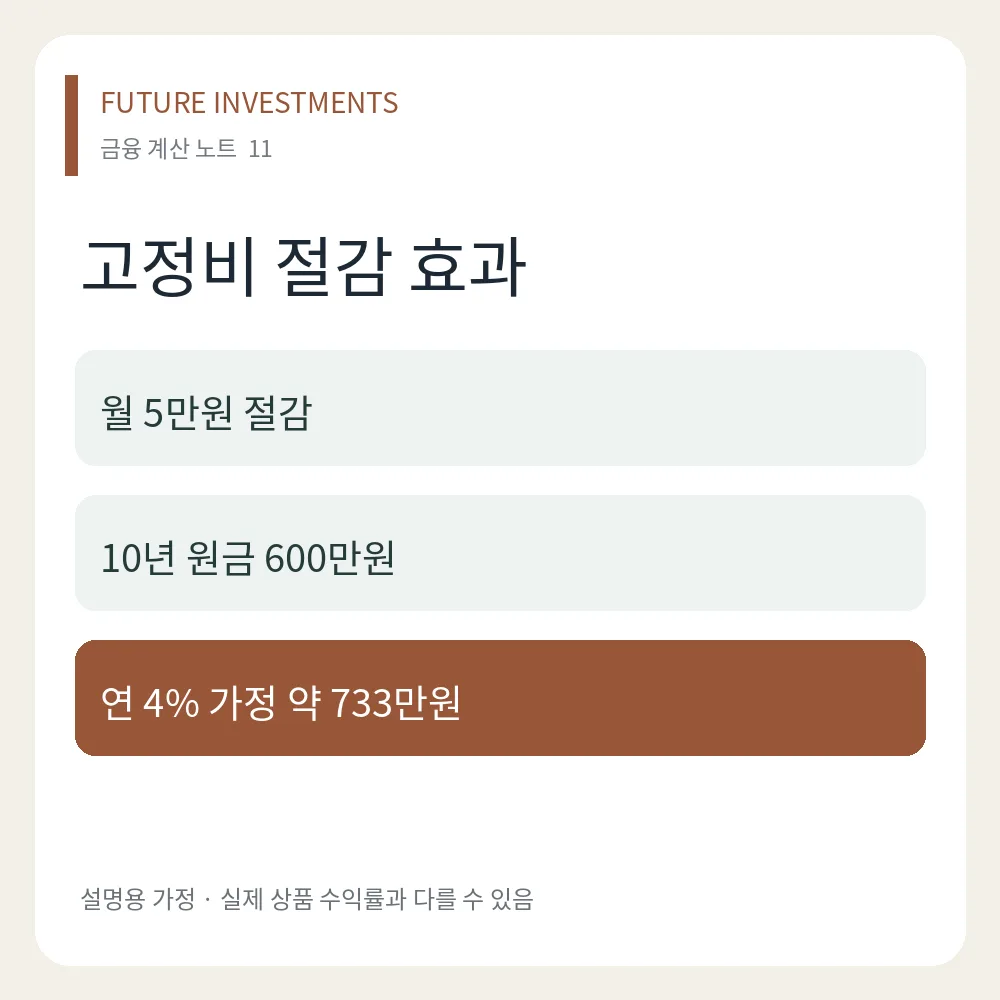
월 5만원은 작아 보여도 반복지출에서는 의미가 있습니다. 하지만 구독을 해지했다고 자동으로 투자자산이 늘어나는 것은 아니에요. 절약한 금액이 다른 소비로 옮겨가면 자산에는 남지 않습니다. 이 글은 고정비 절감부터 저축 이체까지 이어지는 구조를 계산합니다.
월 5만원은 작아 보여도 반복지출에서는 의미가 있습니다. 하지만 구독을 해지했다고 자동으로 투자자산이 늘어나는 것은 아니에요. 절약한 금액이 다른 소비로 옮겨가면 자산에는 남지 않습니다. 이 글은 고정비 절감부터 저축 이체까지 이어지는 구조를 계산합니다.
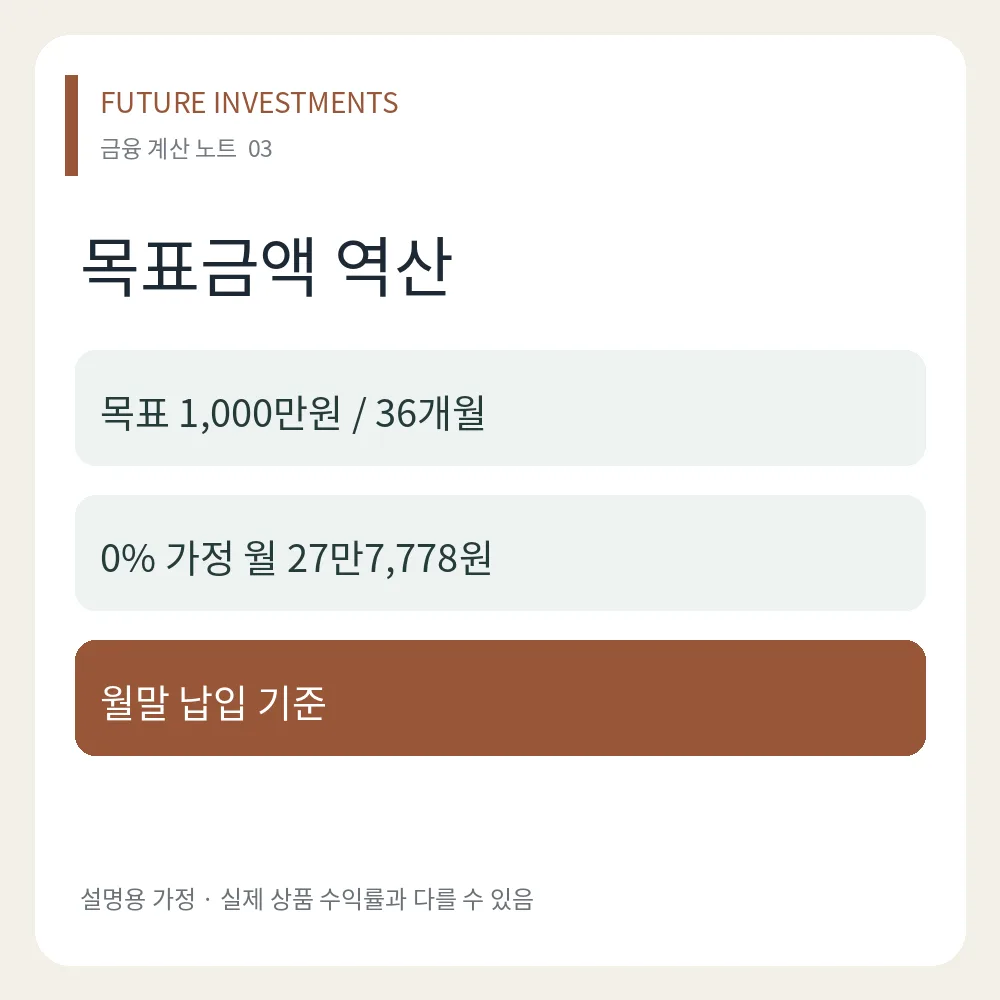
3년 뒤 사용할 돈이 1,000만원이라면 매달 얼마를 모아야 할까요? 월 20만원부터 시작하는 것보다 목표와 기간을 먼저 정하면 부족한 금액을 빨리 알 수 있어요. 여기서는 초기자금 없이 36개월 뒤 1,000만원을 만드는 가상 사례를 계산합니다. 수익률은 상품 추천이나 전망이 아닌 계산 가정입니다.
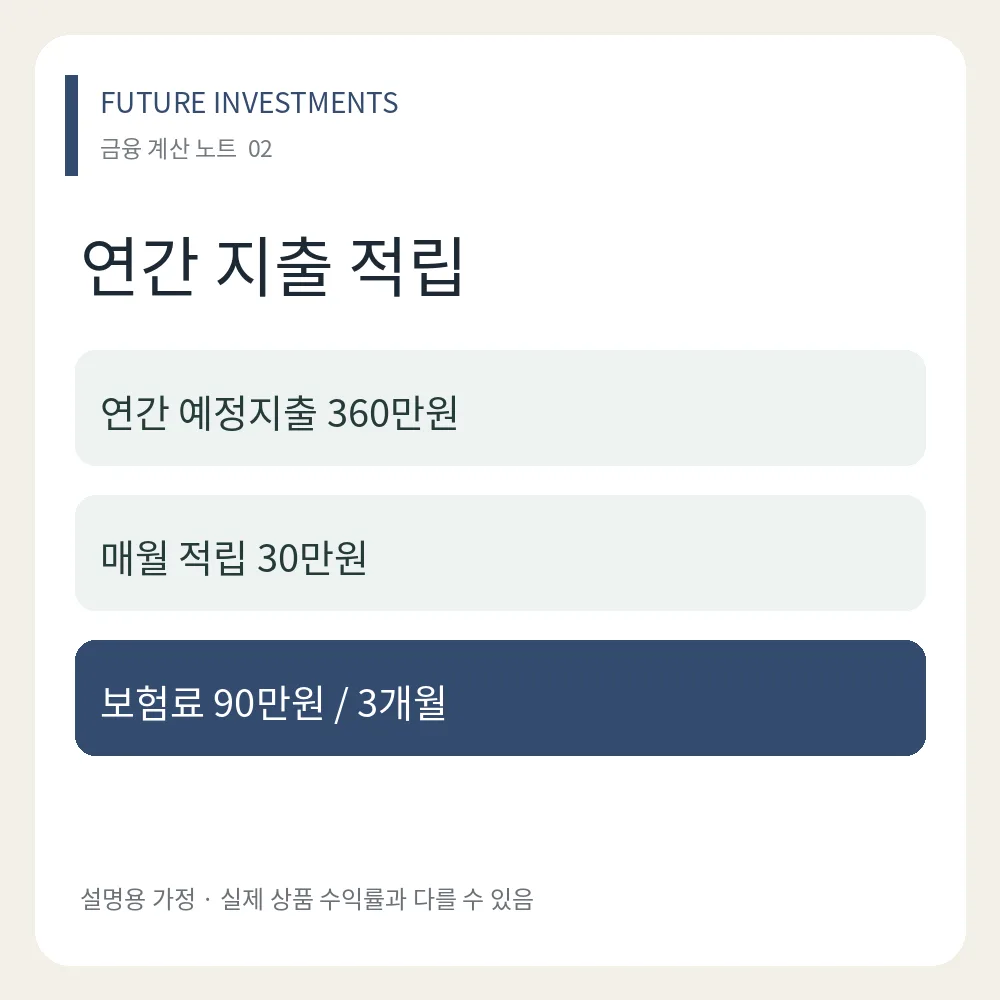
자동차보험 갱신, 명절, 가족행사 비용이 몰리면 평소 아끼던 가정도 적금을 깨게 됩니다. 매년 반복되는 비용을 매번 비상상황으로 취급하면 저축 계획이 흔들려요. 이 글에서는 연간 360만원의 비정기 지출을 월별로 나누되, 첫 납부일까지 남은 기간까지 함께 계산합니다.
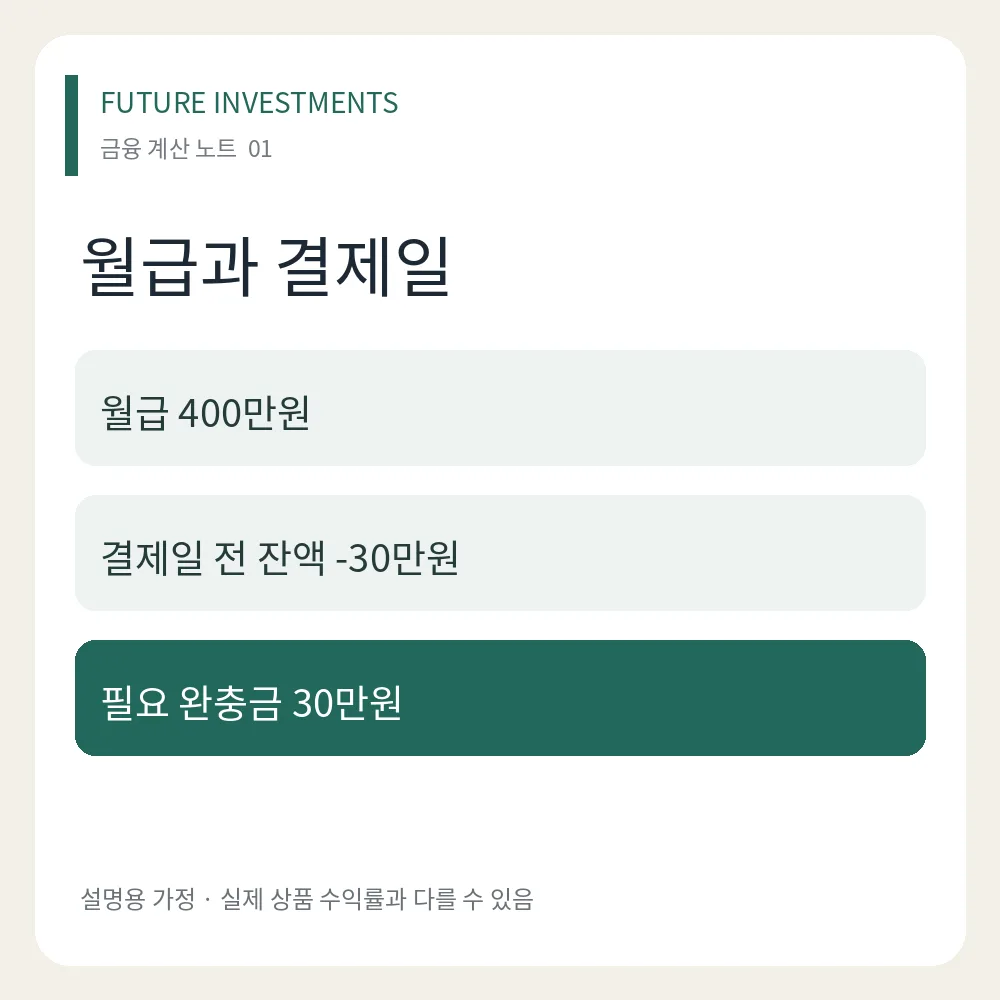
월말 가계부에는 돈이 남는데 카드 결제일마다 잔액이 부족하다면, 지출 총액보다 날짜를 먼저 살펴보세요. 한 달 흑자와 특정 날짜의 현금 부족은 동시에 생길 수 있어요. 이 글에서는 월급 400만원을 받는 가상 가구의 입출금 달력을 만들어 부족한 날짜와 필요한 완충금을 계산해 봅니다. 실제 가족의 거래 내역을 소개하는 후기는 아닙니다.
30대 이상 직장인을 위한 현실적인 자산 관리 5단계 가이드. 자산 점검부터 비상금, 고정지출 정리, 목적별 투자, 장기 계획까지 순서대로 정리했습니다.