퇴직 후 연금 시작까지 5년|월 150만원 소득 공백자금 계산
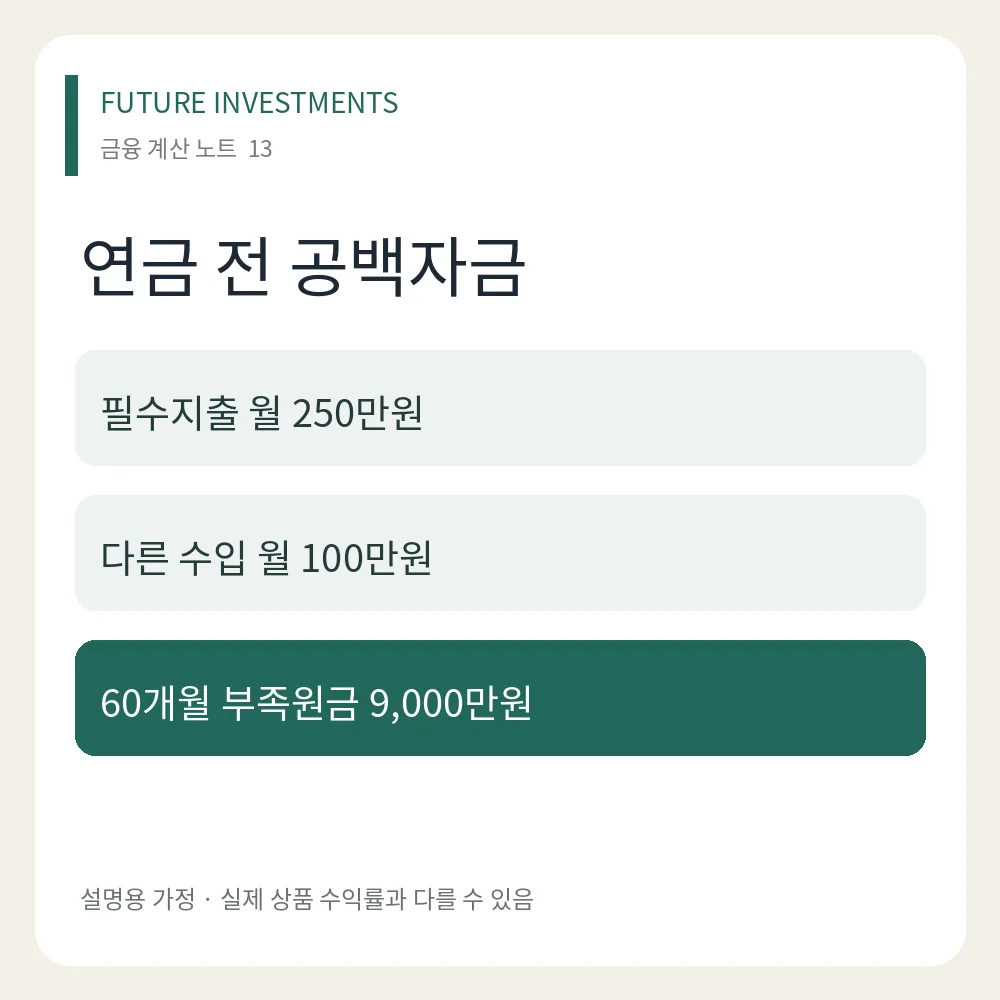
퇴직 후 언젠가 연금을 받더라도 그 전 생활비가 자동으로 해결되지는 않습니다. 연금 개시일까지 몇 달을 버텨야 하는지 계산하면 노후자금의 역할을 나눌 수 있어요. 이 글은 월 지출 250만원, 다른 확정수입 100만원, 공백 60개월인 가상 가구의 사례입니다. 특정인의 연금 개시연령을 단정하지 않습니다.
퇴직 후 언젠가 연금을 받더라도 그 전 생활비가 자동으로 해결되지는 않습니다. 연금 개시일까지 몇 달을 버텨야 하는지 계산하면 노후자금의 역할을 나눌 수 있어요. 이 글은 월 지출 250만원, 다른 확정수입 100만원, 공백 60개월인 가상 가구의 사례입니다. 특정인의 연금 개시연령을 단정하지 않습니다.
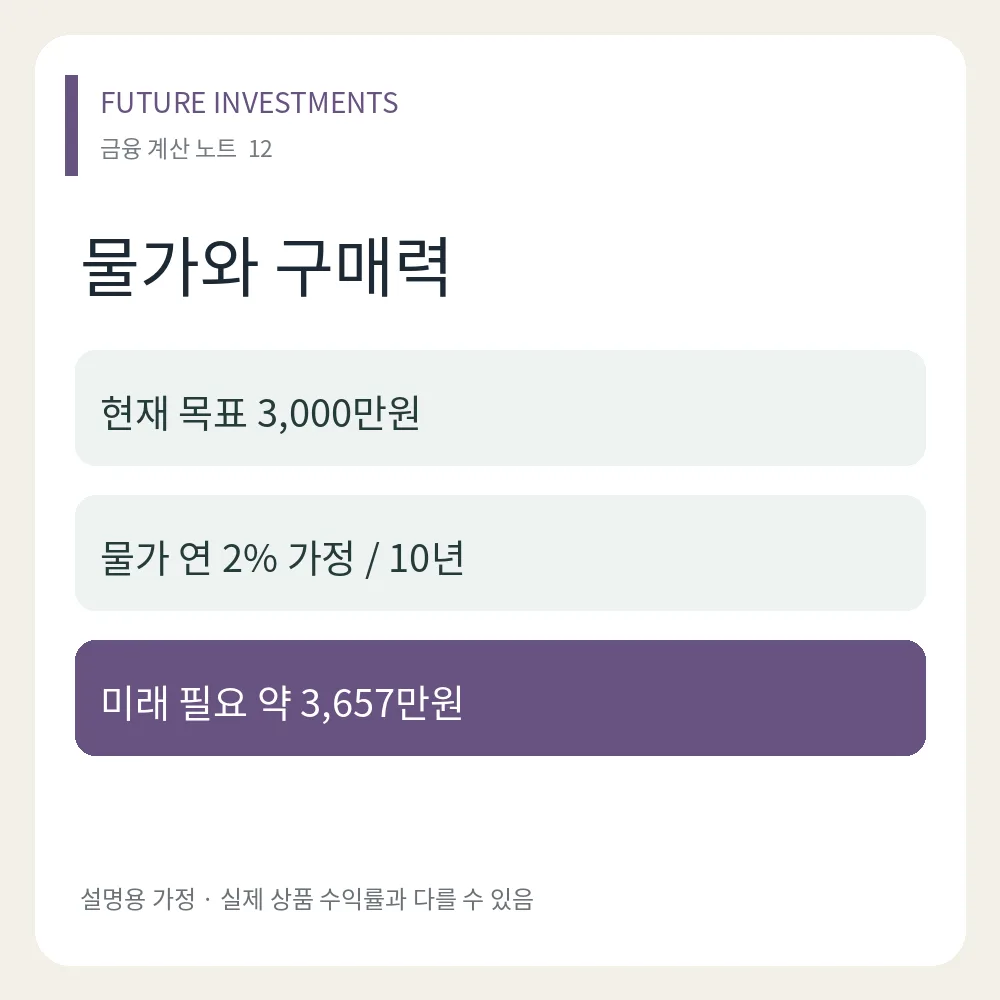
10년 뒤 3,000만원을 모은다고 정했어도 그 돈으로 살 수 있는 물건과 서비스는 지금과 다를 수 있어요. 목표잔액과 목표 구매력을 구분하면 장기계획을 더 현실적으로 만들 수 있습니다. 여기서는 매년 물가가 일정하게 오른다는 가정으로 현재 3,000만원의 지출을 미래금액으로 바꿉니다.
50대 비상금은 생활비 몇 개월치가 적당할까 궁금하셨다면, 흔히 듣는 3~6개월보다 조금 넉넉하게 6~12개월을 잡아보시길 권합니다. 소득 안정성, 퇴직 시점, 건강 변수를 기준으로 내 집에 맞는 금액을 정하는 방법을 정리했습니다.
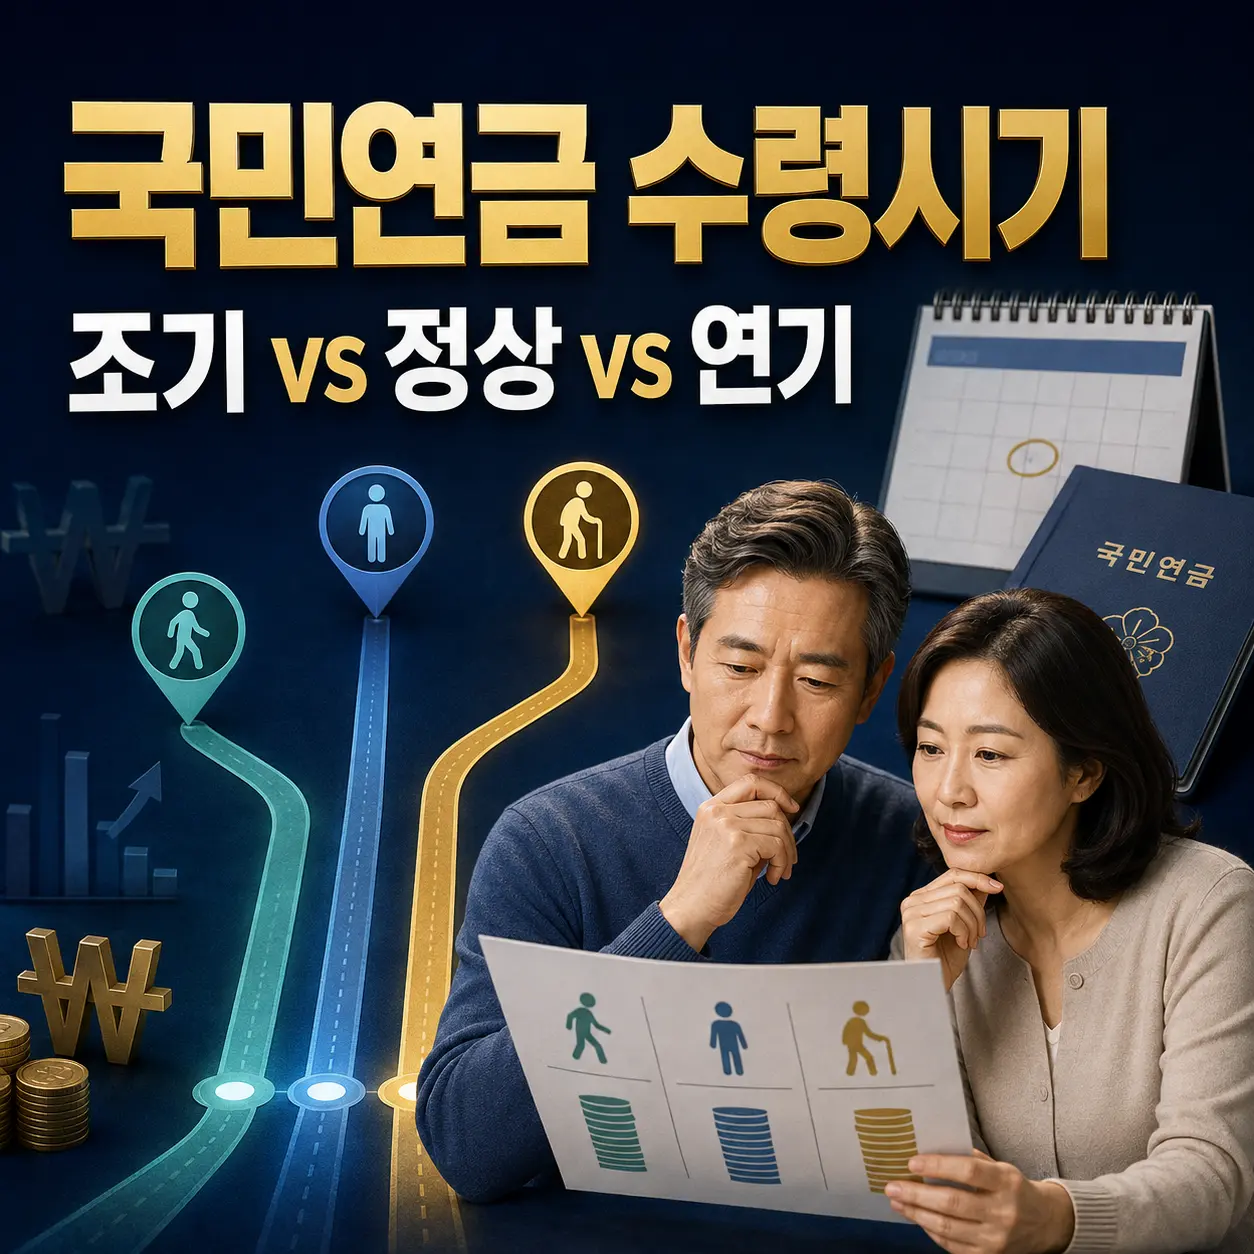
국민연금 조기수령과 연기연금의 감액·증액률, 출생연도별 수령 나이, 2026년 소득 기준과 월 100만원 기준 손익분기점을 공식 자료로 비교했습니다.
직장인이 꼭 알아야 할 절세 계좌 3종 ISA, 연금저축, IRP의 차이와 세액공제 한도, 운용 우선순위를 40대 맞벌이 부부의 실제 경험을 바탕으로 정리했습니다.