부수입이 매달 다르면 생활비를 얼마로 잡을까? 월급과 분리하는 예산표
블로그 수입과 성과급이 들쭉날쭉할 때 평균 수입만으로 생활비를 늘리면 부족한 달이 생깁니다. 고정급과 부수입을 분리하고 완충계좌 잔액을 검산하는 가상 사례를 정리했습니다.
가계부, 비상자금, 저축 습관과 자산관리의 기본 원칙을 정리합니다.
블로그 수입과 성과급이 들쭉날쭉할 때 평균 수입만으로 생활비를 늘리면 부족한 달이 생깁니다. 고정급과 부수입을 분리하고 완충계좌 잔액을 검산하는 가상 사례를 정리했습니다.
저축률은 자동이체 금액만 합치면 부풀려질 수 있습니다. 월 실수령 400만원 가정에서 적금 해지와 계좌 이동을 제외하고, 금융저축률과 원금 상환을 포함한 지표를 나눠 계산합니다.
증권계좌 예수금, 전세보증금, 미결제 카드대금까지 순자산표에 넣는 기준을 정리했습니다. 가상 가구의 자산·부채표와 월말 검산법으로 같은 돈을 두 번 세는 실수를 줄여보세요.
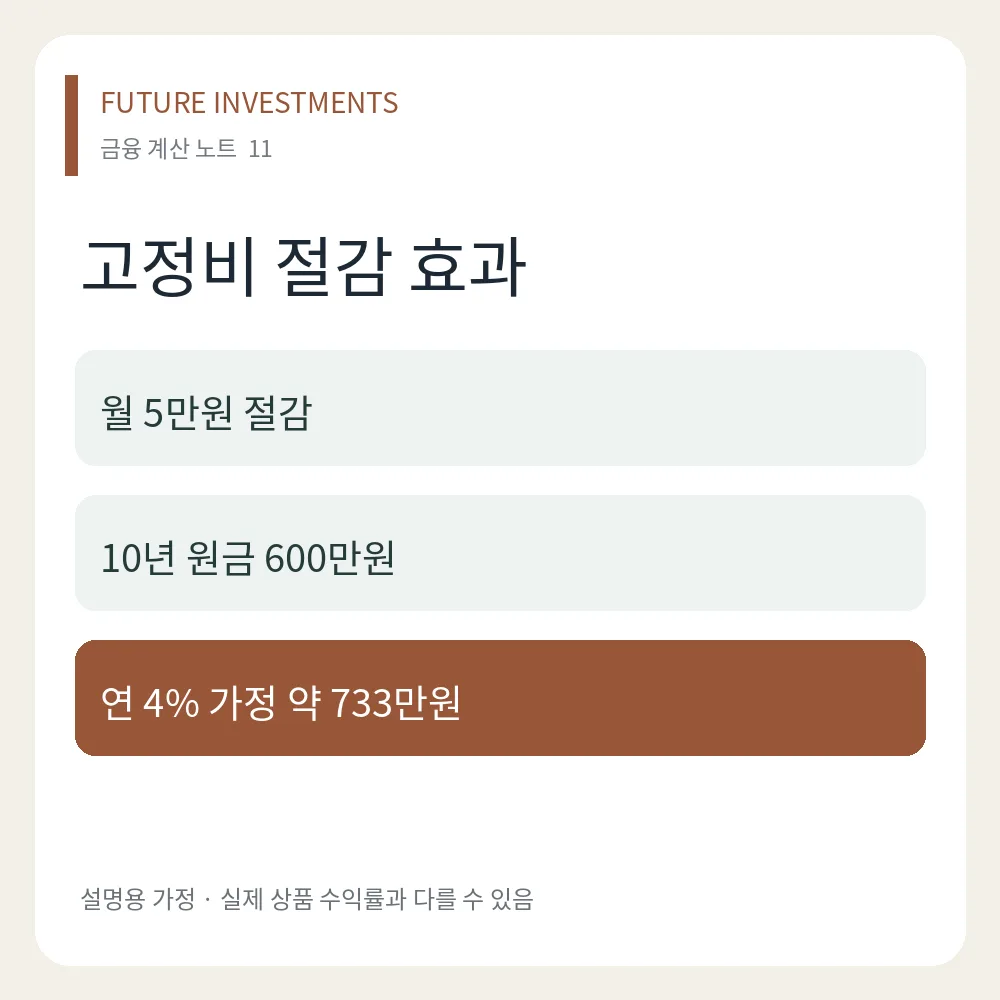
월 5만원은 작아 보여도 반복지출에서는 의미가 있습니다. 하지만 구독을 해지했다고 자동으로 투자자산이 늘어나는 것은 아니에요. 절약한 금액이 다른 소비로 옮겨가면 자산에는 남지 않습니다. 이 글은 고정비 절감부터 저축 이체까지 이어지는 구조를 계산합니다.
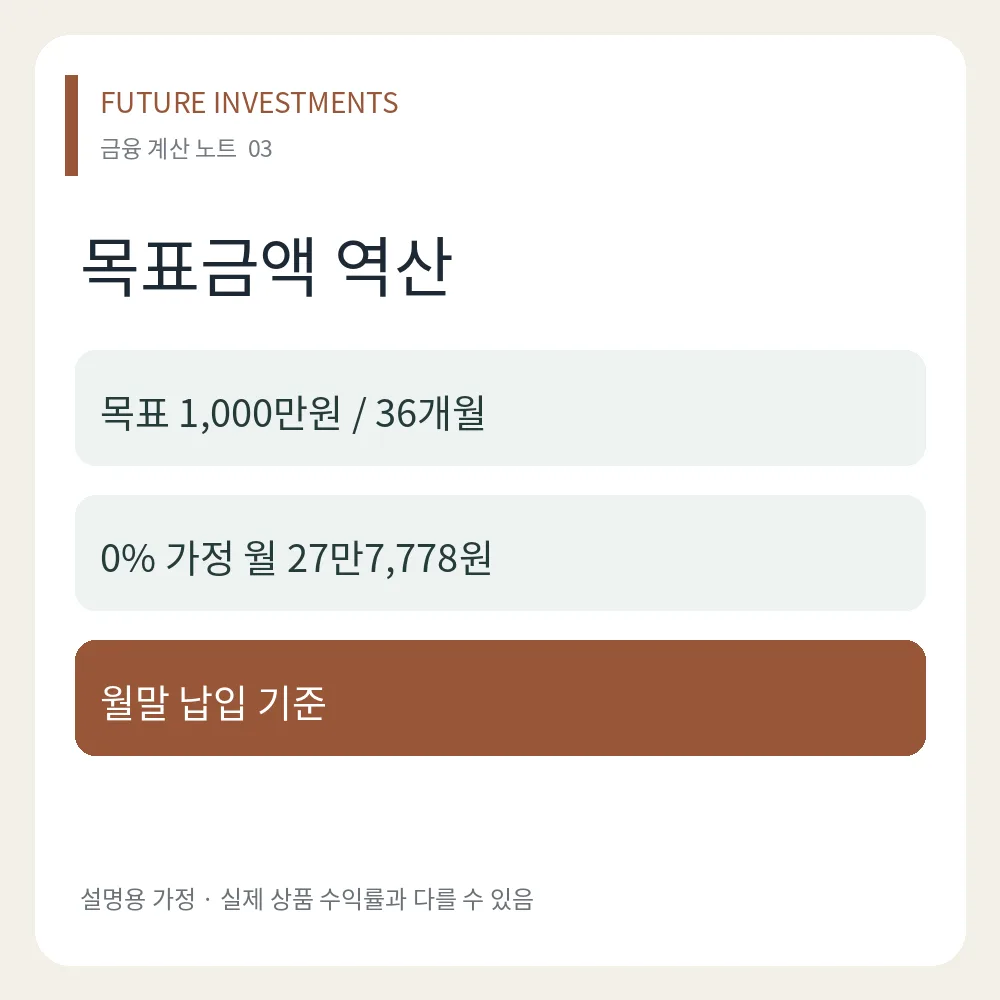
3년 뒤 사용할 돈이 1,000만원이라면 매달 얼마를 모아야 할까요? 월 20만원부터 시작하는 것보다 목표와 기간을 먼저 정하면 부족한 금액을 빨리 알 수 있어요. 여기서는 초기자금 없이 36개월 뒤 1,000만원을 만드는 가상 사례를 계산합니다. 수익률은 상품 추천이나 전망이 아닌 계산 가정입니다.
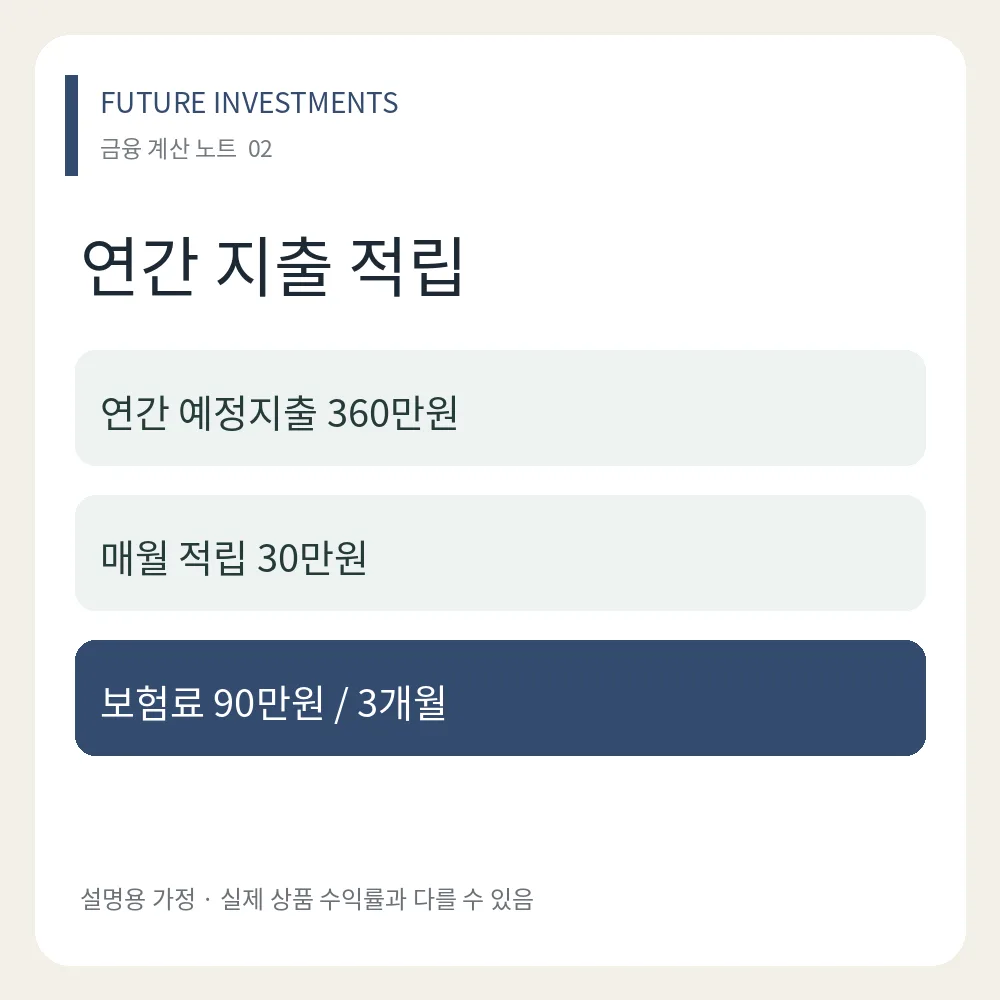
자동차보험 갱신, 명절, 가족행사 비용이 몰리면 평소 아끼던 가정도 적금을 깨게 됩니다. 매년 반복되는 비용을 매번 비상상황으로 취급하면 저축 계획이 흔들려요. 이 글에서는 연간 360만원의 비정기 지출을 월별로 나누되, 첫 납부일까지 남은 기간까지 함께 계산합니다.
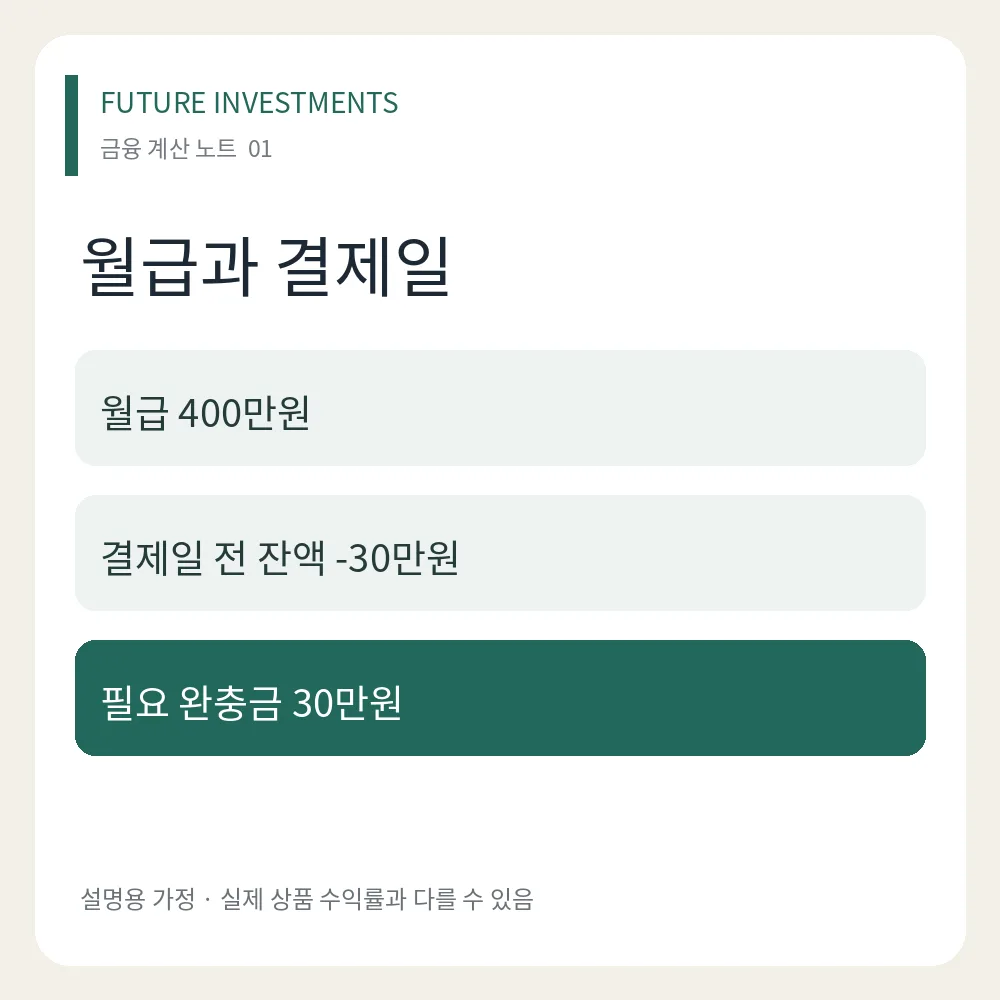
월말 가계부에는 돈이 남는데 카드 결제일마다 잔액이 부족하다면, 지출 총액보다 날짜를 먼저 살펴보세요. 한 달 흑자와 특정 날짜의 현금 부족은 동시에 생길 수 있어요. 이 글에서는 월급 400만원을 받는 가상 가구의 입출금 달력을 만들어 부족한 날짜와 필요한 완충금을 계산해 봅니다. 실제 가족의 거래 내역을 소개하는 후기는 아닙니다.
50대 비상금은 생활비 몇 개월치가 적당할까 궁금하셨다면, 흔히 듣는 3~6개월보다 조금 넉넉하게 6~12개월을 잡아보시길 권합니다. 소득 안정성, 퇴직 시점, 건강 변수를 기준으로 내 집에 맞는 금액을 정하는 방법을 정리했습니다.
신용점수는 단기간 꼼수보다 연체 방지, 대출 관리, 비금융정보 제출이 중요합니다. NICE·KCB 점수가 다른 이유와 점수를 떨어뜨리는 행동, 30·60·90일 실천 순서를 공식 자료로 정리했습니다.
주택청약 25만원은 의무금액이 아닙니다. 공공분양과 민영주택의 차이, 월 납입 인정액, 연 300만원 한도 소득공제와 가계 상황별 적정 납입액을 공식 자료로 정리했습니다.