월 100만원 이체하면 저축률 25%일까? 적금 해지·계좌 이동을 빼는 계산법
저축률은 자동이체 금액만 합치면 부풀려질 수 있습니다. 월 실수령 400만원 가정에서 적금 해지와 계좌 이동을 제외하고, 금융저축률과 원금 상환을 포함한 지표를 나눠 계산합니다.
 Future Investments 편집팀
저축률은 자동이체 금액만 합치면 부풀려질 수 있습니다. 월 실수령 400만원 가정에서 적금 해지와 계좌 이동을 제외하고, 금융저축률과 원금 상환을 포함한 지표를 나눠 계산합니다.
증권계좌 예수금, 전세보증금, 미결제 카드대금까지 순자산표에 넣는 기준을 정리했습니다. 가상 가구의 자산·부채표와 월말 검산법으로 같은 돈을 두 번 세는 실수를 줄여보세요.
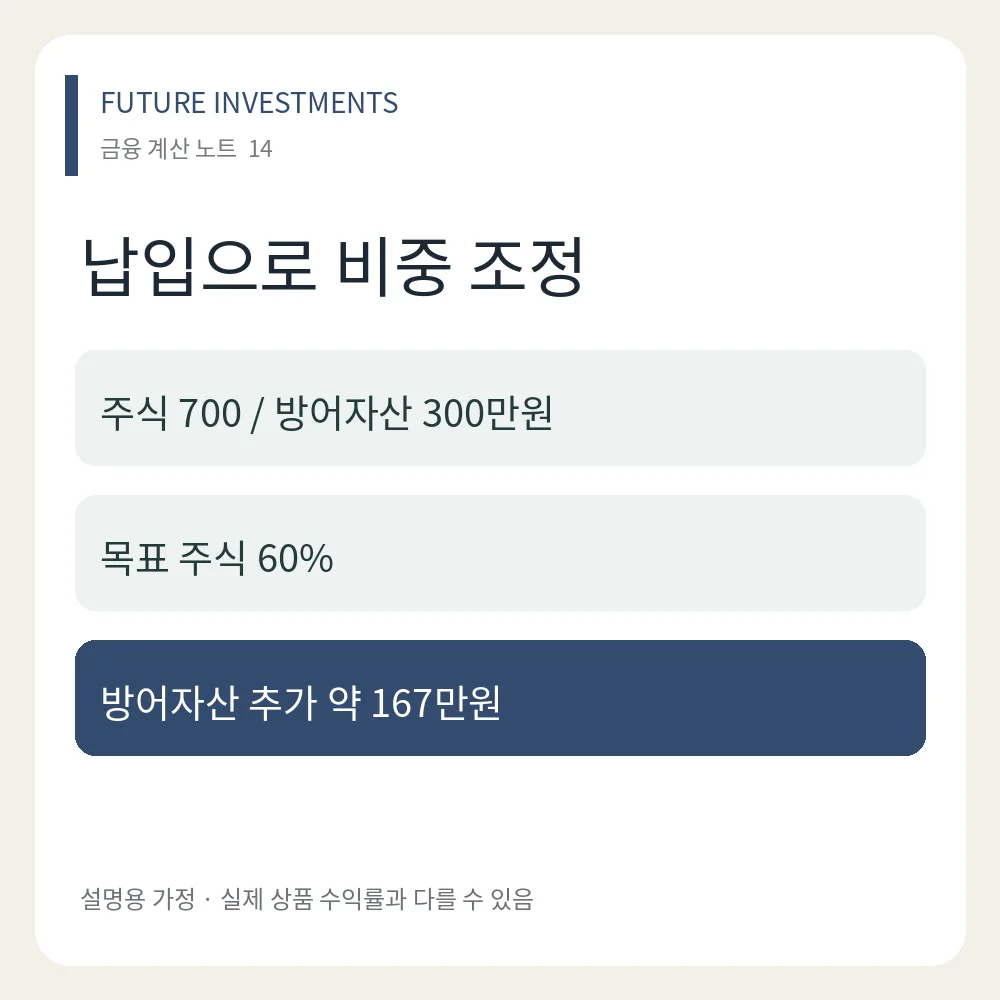
주식 비중이 목표보다 높아졌을 때 꼭 보유 ETF를 팔아야 할까요? 새 돈을 다른 자산에 넣어 비중을 맞추는 방법도 있습니다. 이 글은 기존 자산가격이 변하지 않는 가정에서 얼마를 추가해야 하는지 계산합니다. 일반적인 리밸런싱 소개와 달리 신규 납입액의 분모 변화에 초점을 맞춥니다.
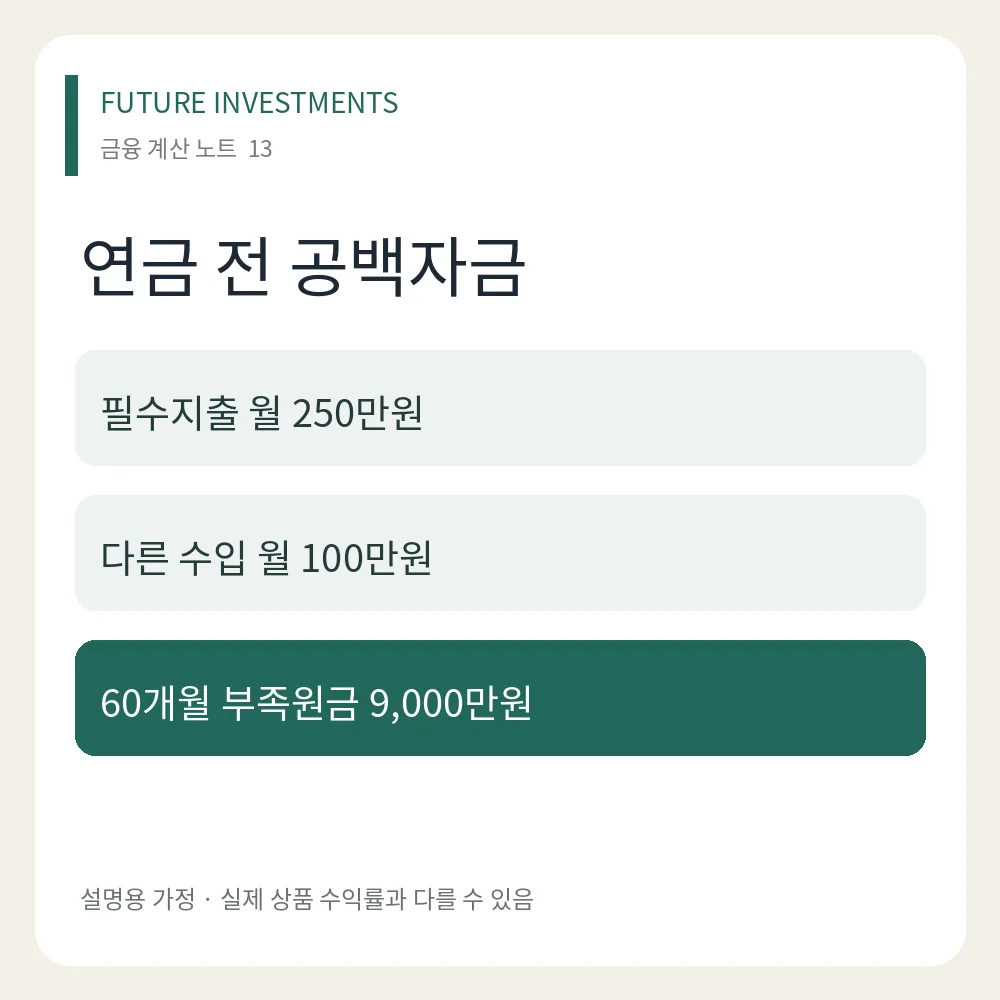
퇴직 후 언젠가 연금을 받더라도 그 전 생활비가 자동으로 해결되지는 않습니다. 연금 개시일까지 몇 달을 버텨야 하는지 계산하면 노후자금의 역할을 나눌 수 있어요. 이 글은 월 지출 250만원, 다른 확정수입 100만원, 공백 60개월인 가상 가구의 사례입니다. 특정인의 연금 개시연령을 단정하지 않습니다.
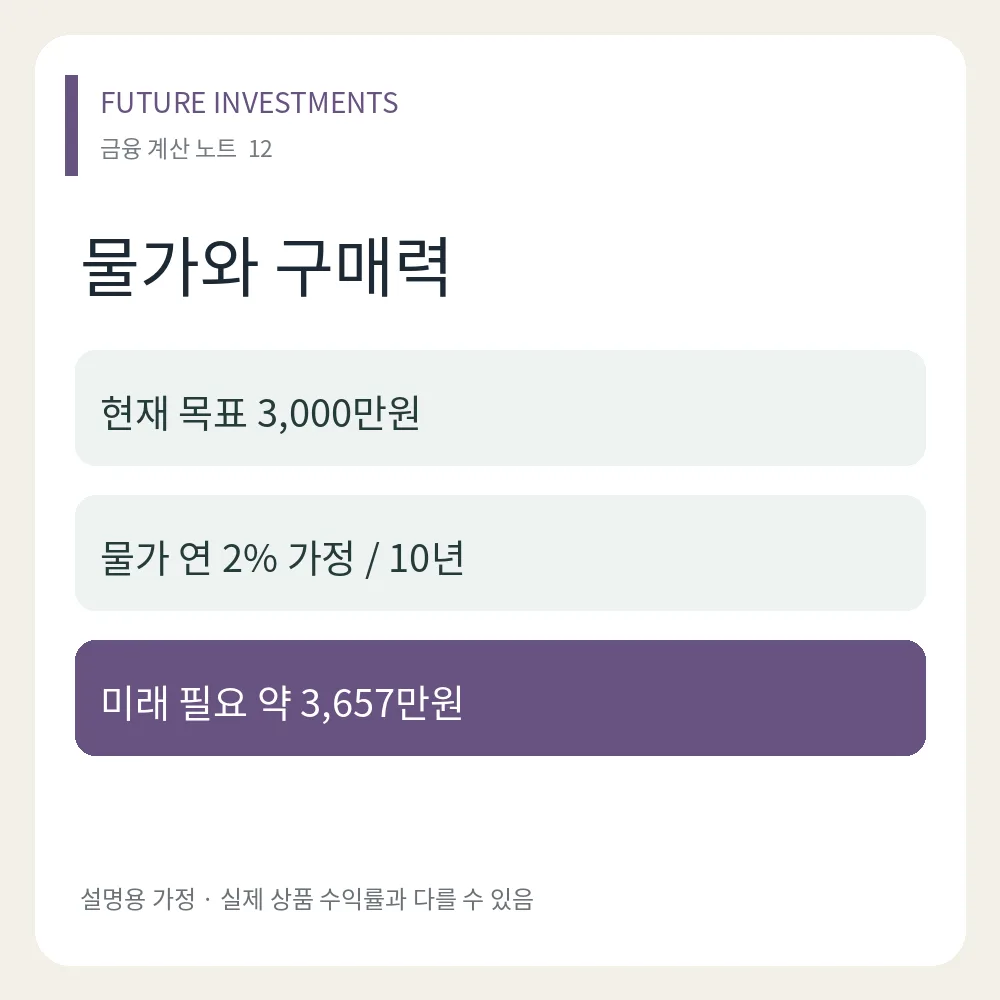
10년 뒤 3,000만원을 모은다고 정했어도 그 돈으로 살 수 있는 물건과 서비스는 지금과 다를 수 있어요. 목표잔액과 목표 구매력을 구분하면 장기계획을 더 현실적으로 만들 수 있습니다. 여기서는 매년 물가가 일정하게 오른다는 가정으로 현재 3,000만원의 지출을 미래금액으로 바꿉니다.
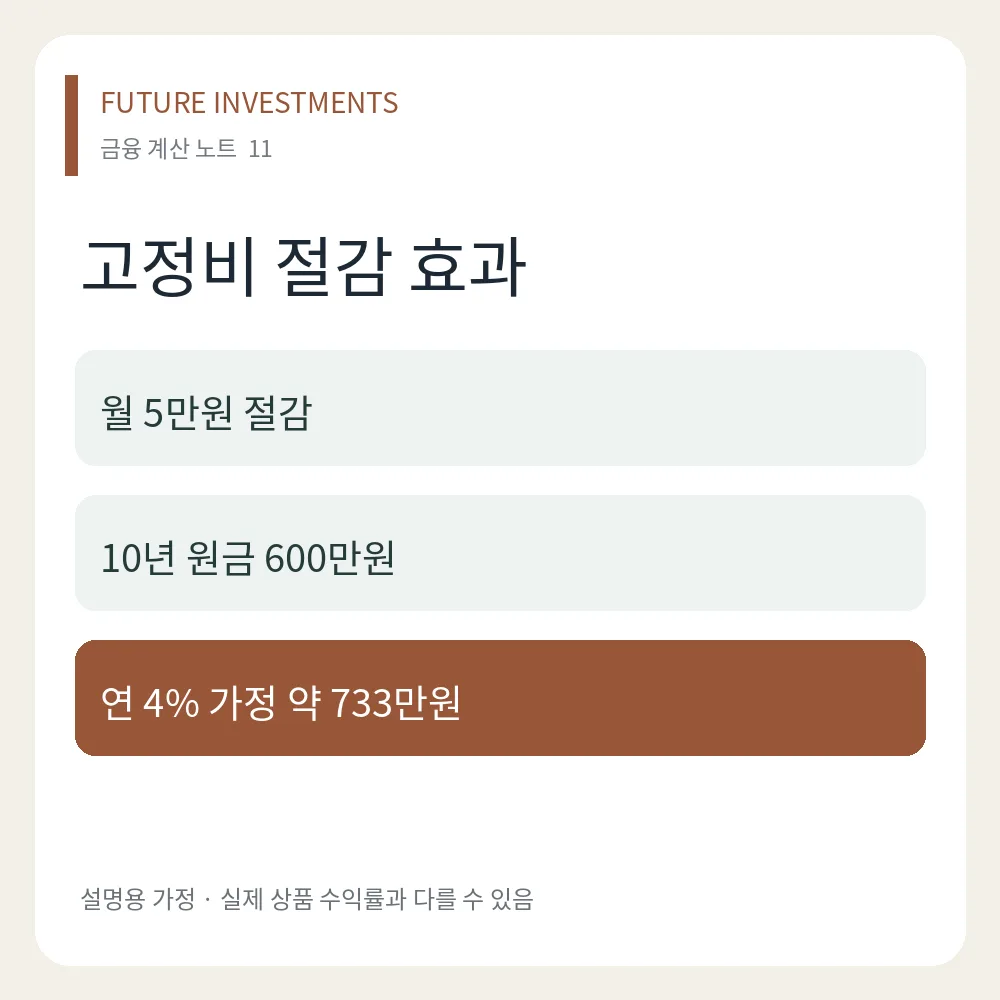
월 5만원은 작아 보여도 반복지출에서는 의미가 있습니다. 하지만 구독을 해지했다고 자동으로 투자자산이 늘어나는 것은 아니에요. 절약한 금액이 다른 소비로 옮겨가면 자산에는 남지 않습니다. 이 글은 고정비 절감부터 저축 이체까지 이어지는 구조를 계산합니다.
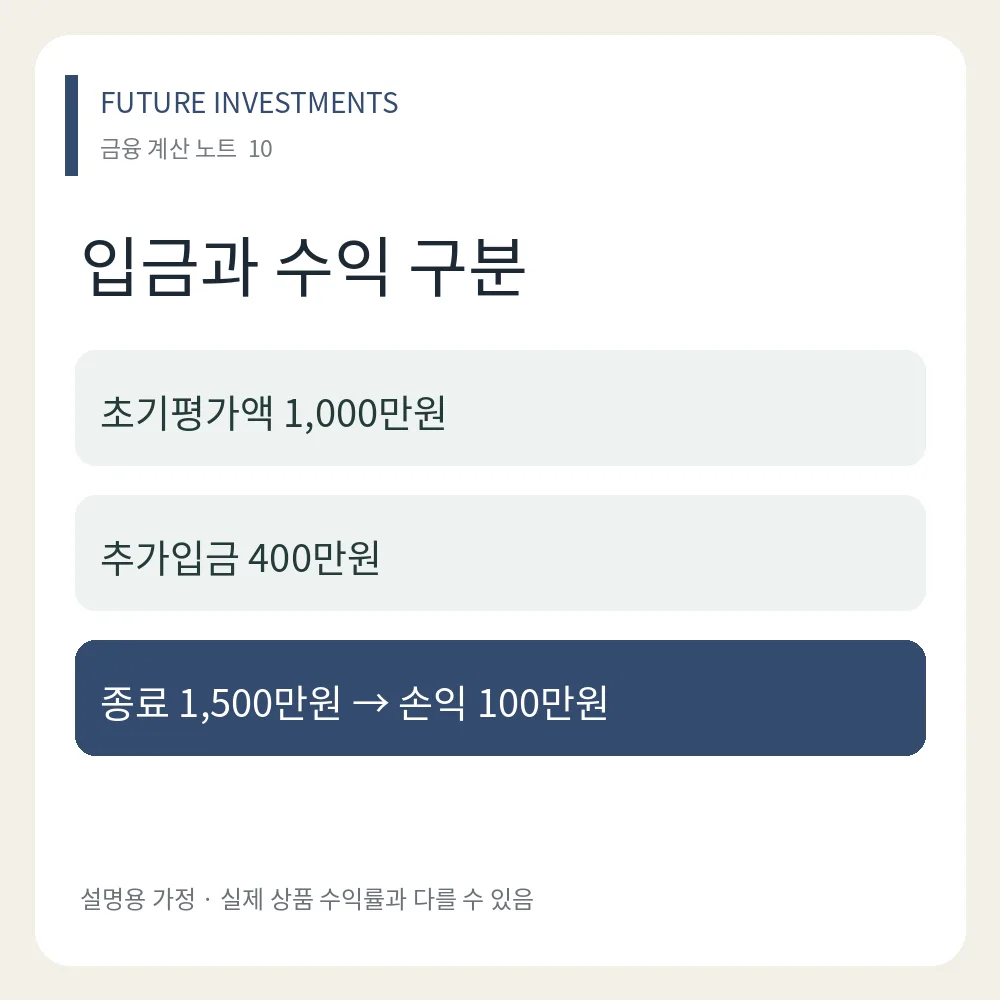
연초보다 계좌 잔액이 500만원 늘었어도 투자수익이 500만원인 것은 아닙니다. 월급에서 넣은 돈이 계좌를 키웠을 수 있어요. 이 글에서는 외부입출금을 제외한 손익을 먼저 계산한 뒤, 왜 그것만으로 연간 수익률까지 알 수 없는지 설명합니다.
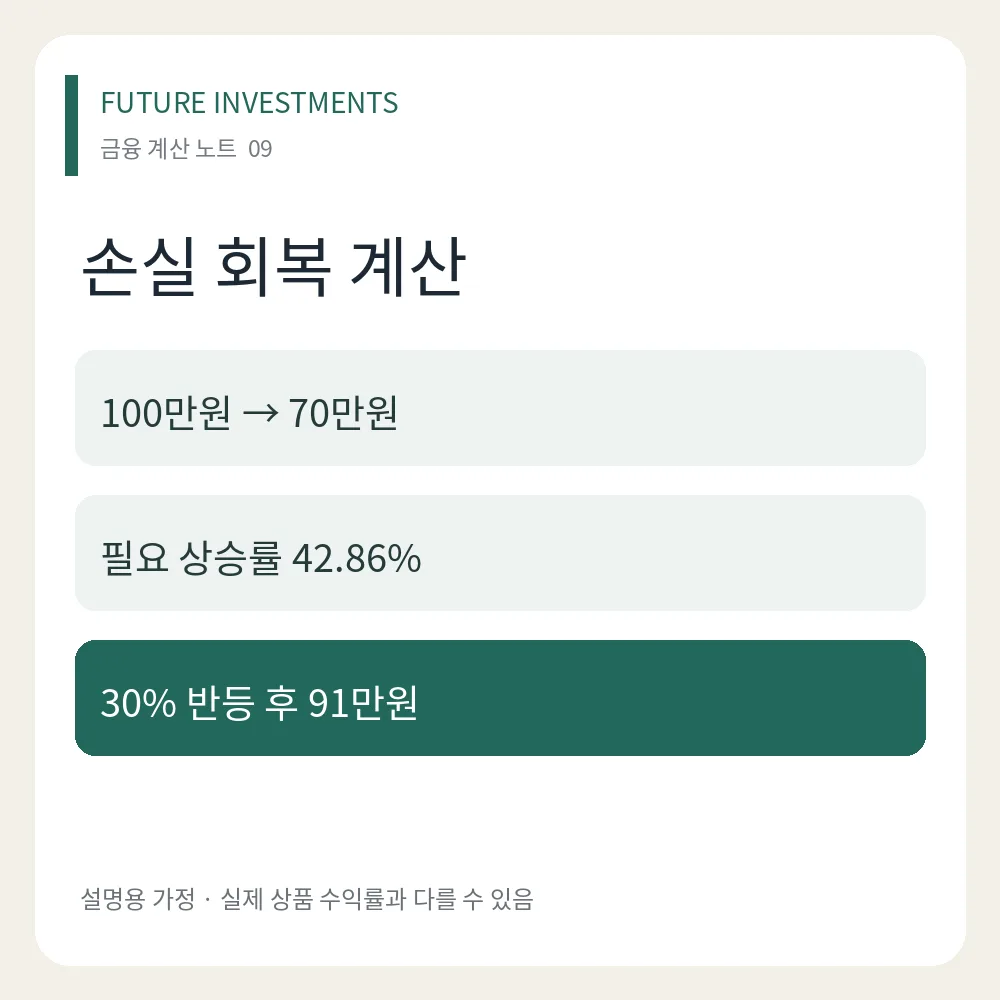
투자금이 30% 줄었으니 30%만 오르면 원금으로 돌아올 것 같지만 계산은 다릅니다. 손실 전과 손실 후의 기준금액이 바뀌기 때문이에요. 이 글에서는 손실률별 원금 회복률을 계산하고, 추가매수로 평균단가를 낮추는 것과 손실이 없어지는 것을 구분합니다.
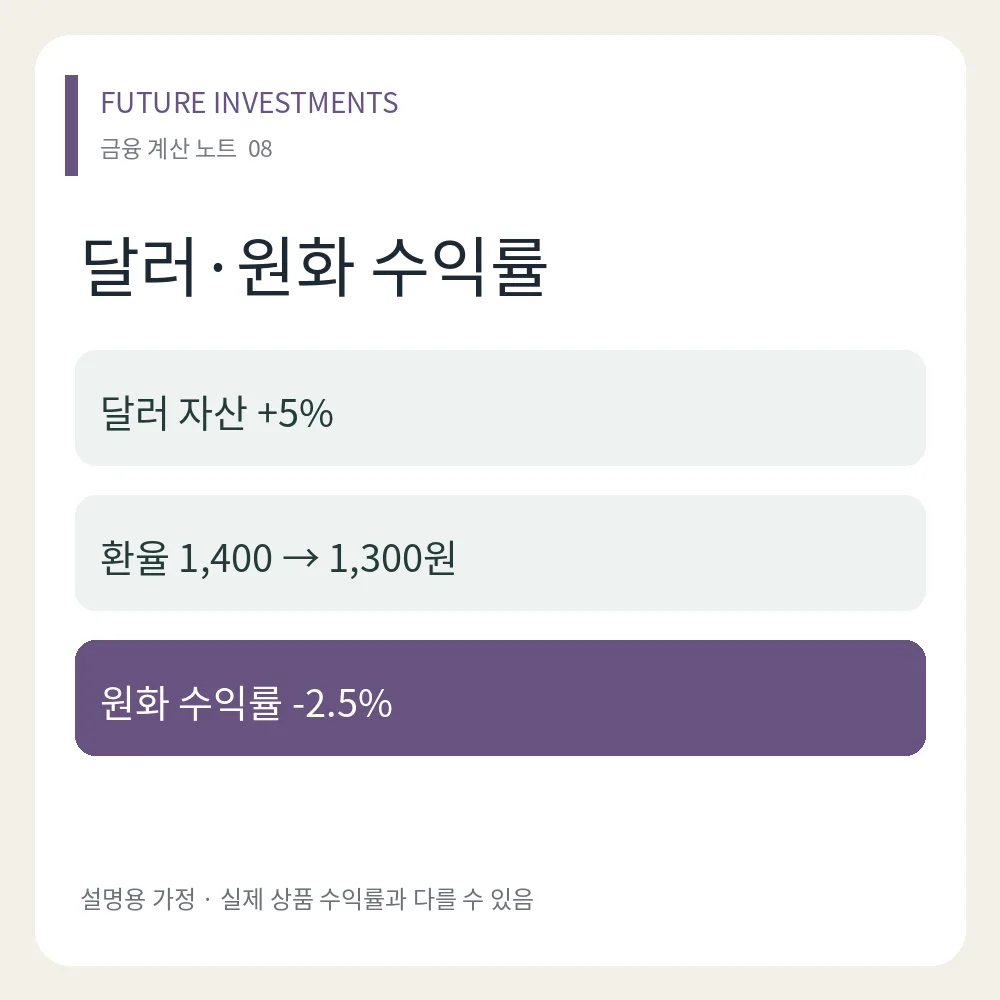
해외 자산의 달러 가격은 올랐는데 원화 평가액은 줄어들 수 있습니다. 달러 수익률과 원화 수익률을 섞어 보면 이유를 찾기 어려워요. 여기서는 환헤지를 하지 않은 달러 자산을 가정해 가격 변화와 환율 변화를 따로 계산합니다. 실제 환율 전망이나 상품 매수 의견은 아닙니다.
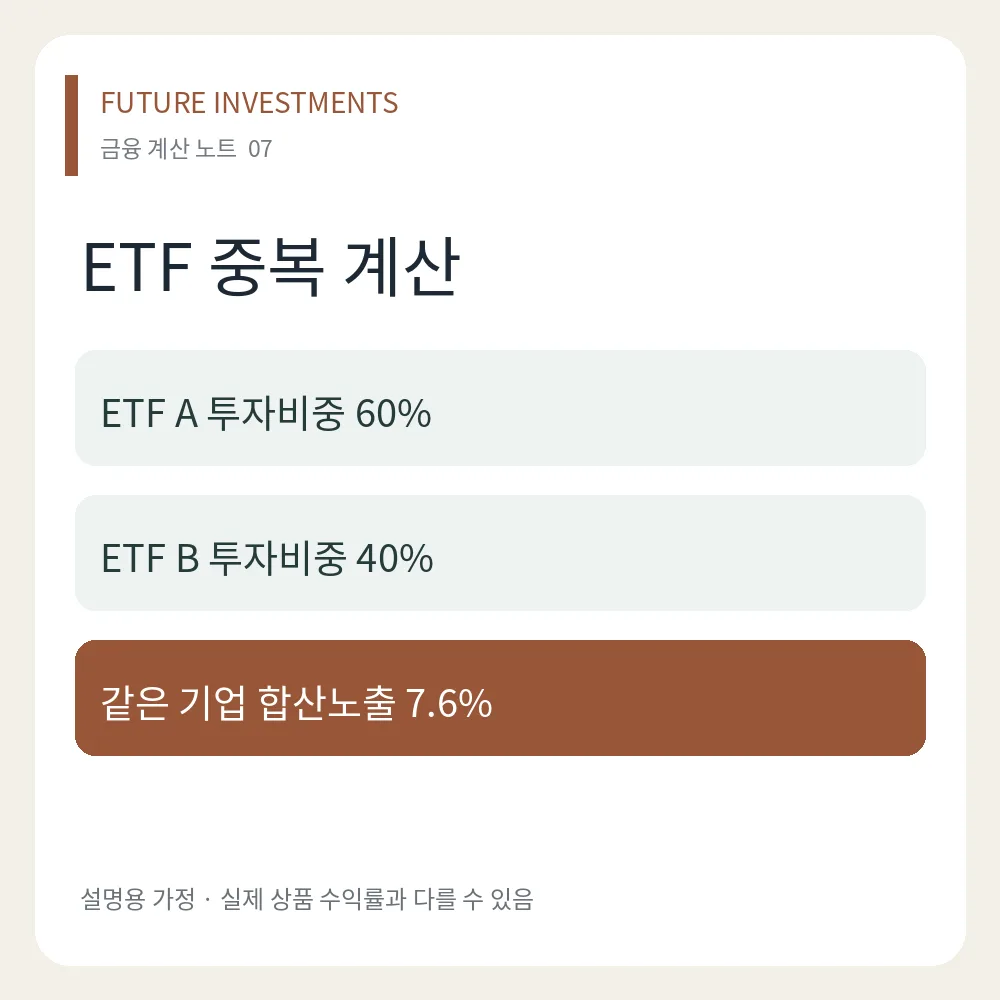
ETF를 두 개 샀으니 위험도 절반으로 나뉘었다고 생각할 수 있어요. 하지만 이름이 다른 ETF라도 같은 기업을 많이 보유한다면 실제 위험은 겹칩니다. 이 글에서는 특정 기업에 대한 합산 투자비중을 계산하는 방법을 가상 구성표로 설명합니다. 실제 S&P500이나 나스닥 지수의 현재 편입비중을 제시하는 글은 아닙니다.