ETF 100만원 매수 전 호가창 확인법|스프레드 비용 계산
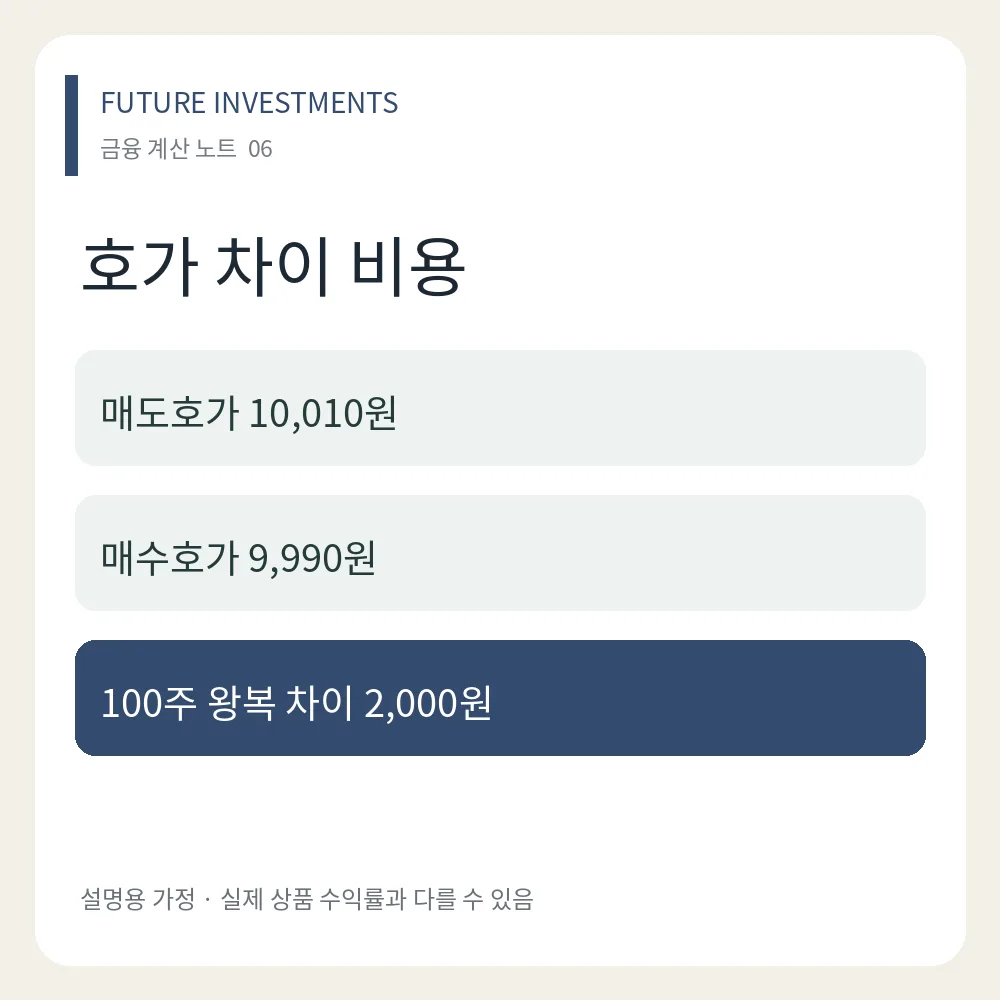
수수료가 저렴한 계좌를 골랐는데 ETF를 사자마자 손실로 표시되는 경우가 있어요. 매수와 매도 호가의 차이가 한 원인일 수 있습니다. 여기서는 ETF를 100주 거래하는 가상 호가창으로 스프레드와 수량을 함께 살펴봅니다. 실제 특정 ETF의 실시간 호가는 아닙니다.
 Future Investments 편집팀
수수료가 저렴한 계좌를 골랐는데 ETF를 사자마자 손실로 표시되는 경우가 있어요. 매수와 매도 호가의 차이가 한 원인일 수 있습니다. 여기서는 ETF를 100주 거래하는 가상 호가창으로 스프레드와 수량을 함께 살펴봅니다. 실제 특정 ETF의 실시간 호가는 아닙니다.
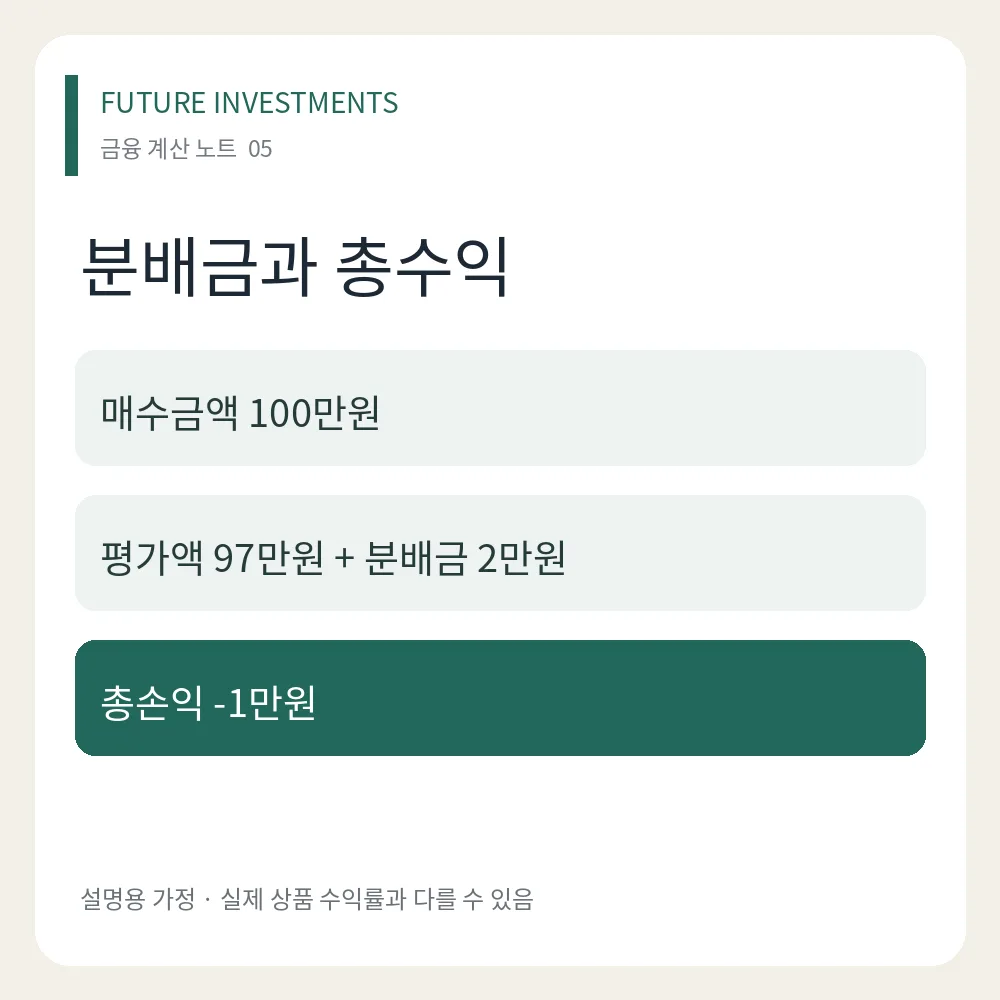
ETF에서 분배금이 들어왔다는 알림을 받으면 수익을 냈다고 생각하기 쉬워요. 하지만 계좌에 현금이 들어온 사실과 투자 전체가 이익인지는 다른 질문입니다. 이 글에서는 추가매수나 재투자가 없는 단순 사례로 평가액과 분배금을 함께 계산합니다.
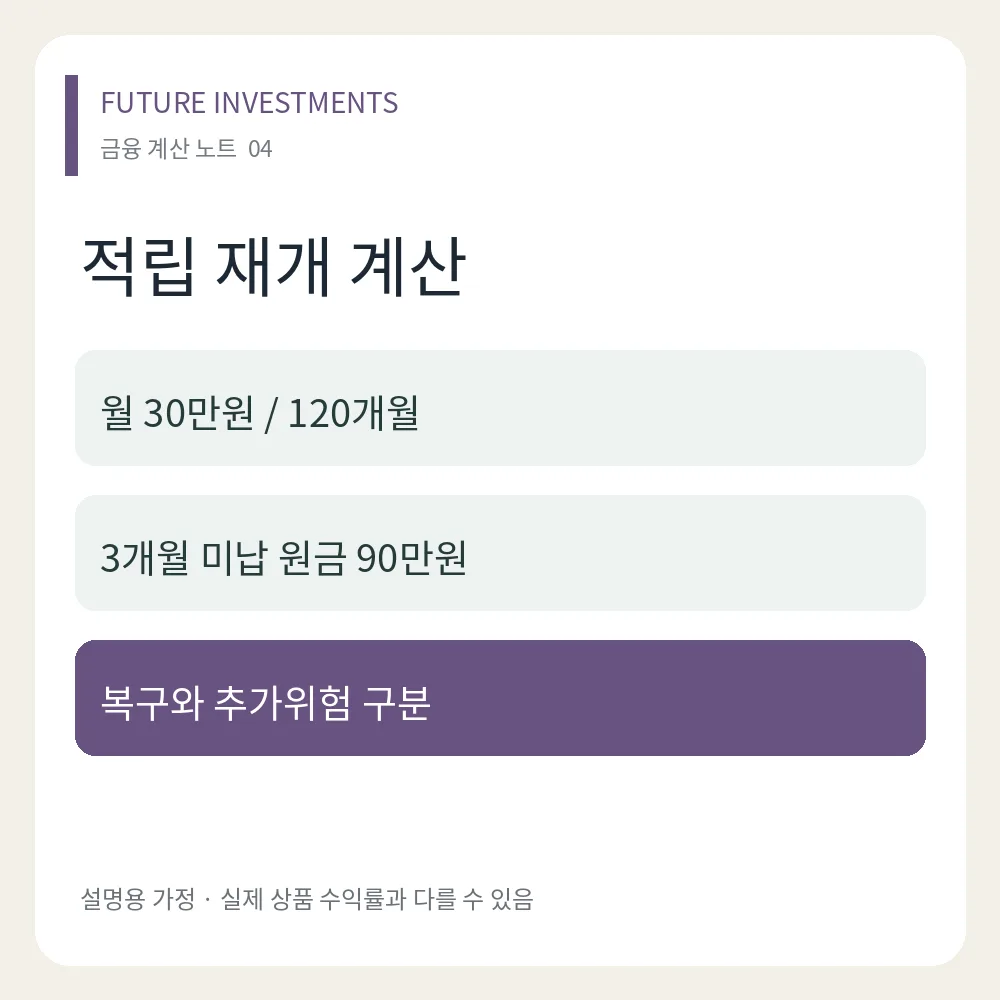
생활비가 늘어 적립식 투자를 잠시 멈췄다면, 빠진 돈을 한 번에 넣어야 할지 고민됩니다. 재개할 때는 놓친 원금, 투자기간, 지금의 현금 여력을 나눠서 보세요. 이 글은 월 30만원을 10년 동안 납입하는 가상 계획에서 처음 세 번의 납입을 쉬었을 때의 차이를 계산합니다.
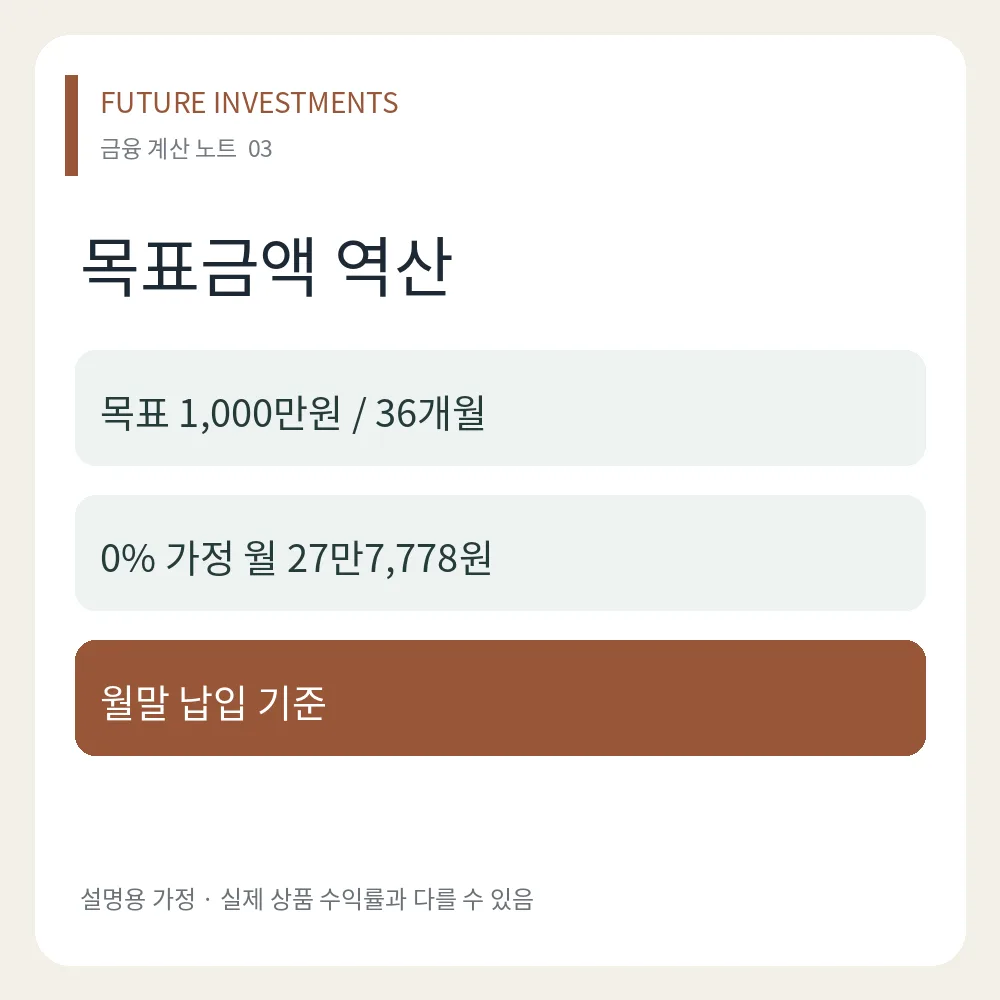
3년 뒤 사용할 돈이 1,000만원이라면 매달 얼마를 모아야 할까요? 월 20만원부터 시작하는 것보다 목표와 기간을 먼저 정하면 부족한 금액을 빨리 알 수 있어요. 여기서는 초기자금 없이 36개월 뒤 1,000만원을 만드는 가상 사례를 계산합니다. 수익률은 상품 추천이나 전망이 아닌 계산 가정입니다.
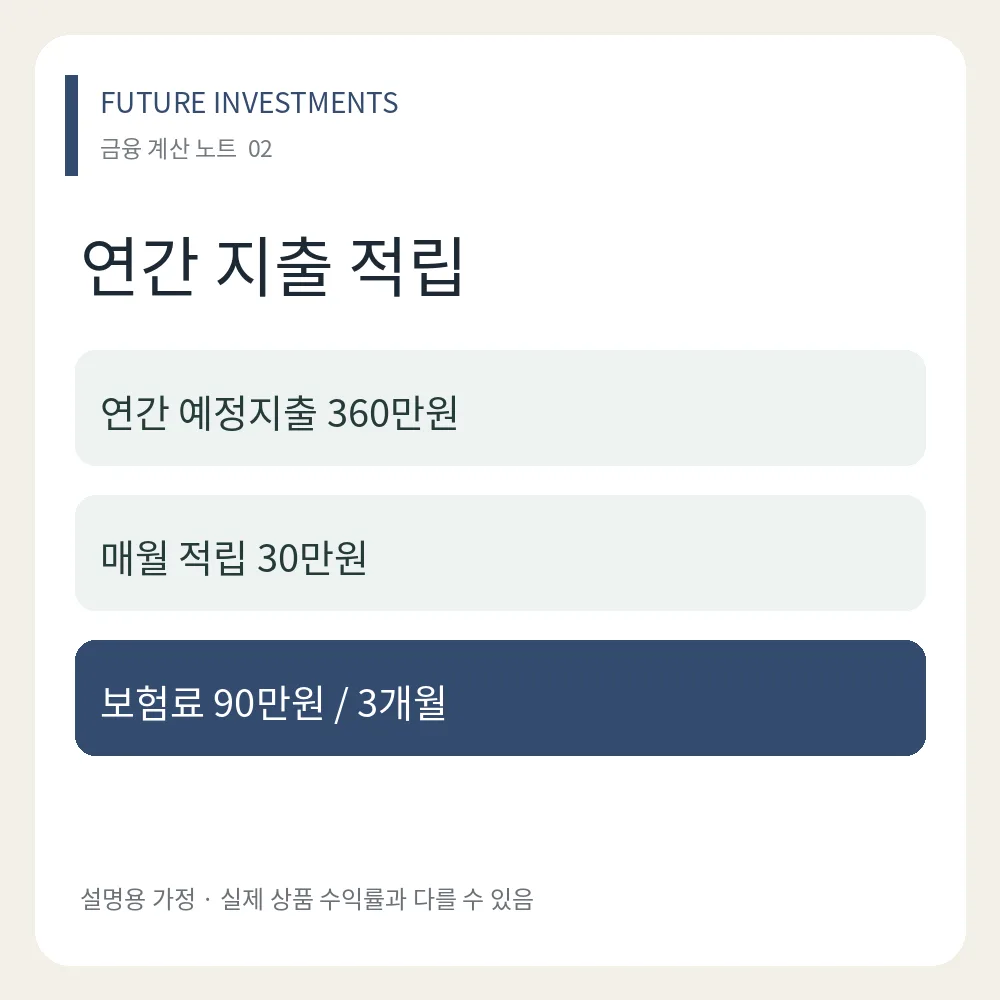
자동차보험 갱신, 명절, 가족행사 비용이 몰리면 평소 아끼던 가정도 적금을 깨게 됩니다. 매년 반복되는 비용을 매번 비상상황으로 취급하면 저축 계획이 흔들려요. 이 글에서는 연간 360만원의 비정기 지출을 월별로 나누되, 첫 납부일까지 남은 기간까지 함께 계산합니다.
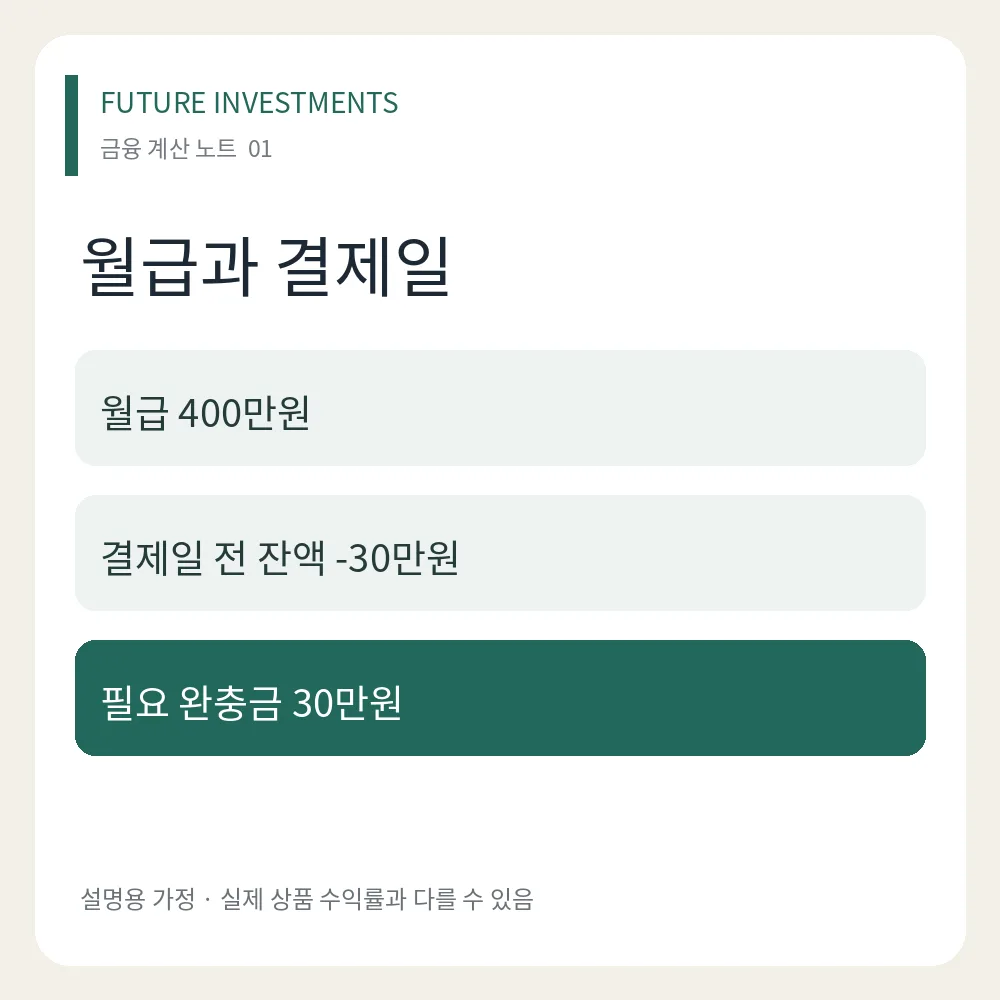
월말 가계부에는 돈이 남는데 카드 결제일마다 잔액이 부족하다면, 지출 총액보다 날짜를 먼저 살펴보세요. 한 달 흑자와 특정 날짜의 현금 부족은 동시에 생길 수 있어요. 이 글에서는 월급 400만원을 받는 가상 가구의 입출금 달력을 만들어 부족한 날짜와 필요한 완충금을 계산해 봅니다. 실제 가족의 거래 내역을 소개하는 후기는 아닙니다.
50대 자산배분, 현금·채권·ETF 비율은 얼마가 좋을까 고민하신다면 2026년 8월 기준금리 3.00% 인상 이후의 환경부터 보셔야 합니다. 현금, 채권, ETF 비율을 정하는 기준과 성향별 예시 비율, 퇴직연금 70% 규칙까지 직장인 눈높이로 정리했습니다.
50대 비상금은 생활비 몇 개월치가 적당할까 궁금하셨다면, 흔히 듣는 3~6개월보다 조금 넉넉하게 6~12개월을 잡아보시길 권합니다. 소득 안정성, 퇴직 시점, 건강 변수를 기준으로 내 집에 맞는 금액을 정하는 방법을 정리했습니다.
50세부터 노후자금 얼마 필요할까? 월 250만원 기준 계산을 해보면, 60세에 은퇴하고 90세까지 산다고 가정했을 때 국민연금을 빼고도 약 4억~6억원이 더 필요합니다. 2026년 10월 기준 공식 통계와 연금 제도를 바탕으로 숫자를 하나씩 따져봤습니다.
대출 갈아타기 전 중도상환수수료와 남은 이자를 함께 계산하세요. 5,000만원 사례로 손익분기점, 새 대출 비용, 상환표 비교 순서를 설명합니다.